Assurance
Assurance prêt immobilier : la choisir, la comparer, la changer
Garanties, coût réel, délégation, changement en cours de prêt : le guide complet de l'assurance de prêt immobilier pour payer le juste prix.
Sur un crédit de 250 000 € souscrit à quarante ans, l’assurance prêt immobilier représente souvent entre 30 000 et 50 000 €. C’est le deuxième poste de coût après les intérêts, parfois le premier. C’est pourtant la ligne que les emprunteurs négocient le moins : elle arrive en fin de dossier, au moment où l’on veut surtout que les choses se terminent, et la proposition de la banque paraît aller de soi.
Elle ne va pas de soi. Depuis 2022, vous pouvez en changer à tout moment, sans frais et sans motif. Encore faut-il savoir ce que vous comparez.
Pourquoi votre banque l’exige
Aucun texte n’impose l’assurance emprunteur. Aucune banque, en pratique, ne prête sans elle. La nuance est juridiquement décisive : puisque l’obligation est contractuelle et non légale, elle relève de la négociation, et le prêteur ne peut pas vous imposer son contrat.
Ce que la banque peut exiger, c’est un niveau de couverture. Elle publie pour cela une fiche standardisée d’information listant les garanties qu’elle juge indispensables. Tout contrat présentant une équivalence avec ces critères doit être accepté, et un refus doit être motivé par écrit.
La logique est simple : la banque veut être remboursée si vous ne pouvez plus payer. Peu lui importe qui la couvre, pourvu que la couverture tienne.
Les quatre garanties, et ce qu’elles recouvrent vraiment
Une assurance crédit immobilier s’articule toujours autour des mêmes blocs, sous des appellations commerciales variables.
Le décès rembourse le capital restant dû à hauteur de la quotité assurée. C’est la garantie socle, la moins chère avant cinquante ans, et celle dont les exclusions passent le plus inaperçues : suicide la première année, sport à risque non déclaré, séjour dans certaines zones.
La PTIA — perte totale et irréversible d’autonomie — joue quand l’assuré ne peut plus exercer d’activité rémunérée et a besoin d’un tiers pour les actes ordinaires de la vie. Elle est assimilée au décès.
L’ITT, incapacité temporaire totale de travail, prend le relais des mensualités pendant un arrêt de travail, après une franchise de 30 à 180 jours. C’est là que les écarts entre contrats deviennent spectaculaires.
L’IPT et l’IPP, invalidité permanente totale ou partielle, interviennent au-delà d’un taux d’invalidité reconnu — généralement 66 % et 33 %. En dessous, rien n’est versé, ce qui surprend des assurés convaincus d’être couverts.
Le détail de ces mécanismes, avec la question de la répartition entre co-emprunteurs, est développé dans assurance emprunteur : garanties, quotité et coût réel.
La clause qui fait toute la différence
Deux logiques d’indemnisation coexistent, et le vocabulaire commercial les distingue mal.
En mode forfaitaire, l’assureur verse la mensualité à hauteur de la quotité, sans regarder ce que vous percevez par ailleurs. Vos indemnités journalières et votre prévoyance d’entreprise s’ajoutent.
En mode indemnitaire, il ne compense que la perte de revenu réellement subie. Un salarié maintenu à plein salaire pendant six mois ne touche rien, alors qu’il cotise depuis des années.
Pour un fonctionnaire ou un cadre bien couvert par sa prévoyance, cette distinction pèse plus lourd que dix centièmes de cotisation. Pour un indépendant sans filet, le forfaitaire n’est pas un luxe : c’est la condition pour que la garantie serve un jour.
Contrat groupe ou délégation : d’où viennent les écarts
Le contrat proposé par la banque est mutualisé. Un taux moyen, appliqué à une population large, calculé sur le capital initial — donc constant pendant toute la durée du prêt. Il avantage les profils risqués et pénalise lourdement les autres.
Les contrats individuels, dits en délégation, tarifent selon l’âge, l’état de santé, la profession et les habitudes de vie, et calculent le plus souvent la cotisation sur le capital restant dû, donc décroissante.
Un exemple ordinaire. Un couple de trente-cinq ans emprunte 300 000 € sur vingt-cinq ans. Le contrat groupe à 0,34 % du capital initial pour chacun coûte environ 51 000 € sur la durée. Une délégation à 0,10 % sur le capital restant dû revient à moins de 20 000 €. Plus de 30 000 € d’écart, pour des garanties souvent supérieures.
L’inverse existe. À cinquante-cinq ans, fumeur, dans un métier physique, la mutualisation du contrat groupe peut jouer en votre faveur. Il n’y a pas de réponse universelle, seulement un calcul à faire dossier en main.
Le seul chiffre qui permet de comparer
Le taux affiché ne dit presque rien tant qu’on ignore son assiette. Un 0,20 % sur capital restant dû bat généralement un 0,13 % sur capital initial.
Le TAEA, taux annuel effectif de l’assurance, a été créé pour neutraliser ces différences. Les établissements sont tenus de le communiquer. Il constitue la seule base de comparaison honnête entre deux propositions — à condition de comparer des contrats de niveau de garanties équivalent, sans quoi on compare une bonne couverture à une mauvaise.
La méthode complète, avec un tableau de comparaison et un exemple chiffré, est exposée dans comparer deux assurances de prêt : lire le TAEA.
Changer d’assurance de prêt : ce que la loi permet depuis 2022
C’est le point le plus rentable de tout le dossier, et le moins exploité.
Depuis la loi du 28 février 2022, dite loi Lemoine, changer assurance prêt immobilier ne suppose plus d’attendre une date anniversaire. La résiliation est possible à tout moment, sans frais, sans préavis et sans motif. La banque conserve un seul pouvoir : vérifier l’équivalence de garanties, dans un délai de dix jours ouvrés, avec un refus obligatoirement motivé par écrit.
Aucune autre démarche d’un dossier de crédit n’offre un tel rapport entre l’effort fourni et le gain obtenu : deux heures de travail, zéro frais, parfois plusieurs dizaines de milliers d’euros.
Le calendrier compte. L’économie se calcule sur le capital restant dû : changer la première année produit le gain maximal, et il s’érode ensuite. La procédure étape par étape, et les refus abusifs auxquels s’attendre, sont détaillés dans changer d’assurance de prêt à tout moment : la loi Lemoine.
La quotité, une décision de couple
La quotité est le pourcentage du capital couvert pour chaque emprunteur. Sur un prêt à deux, la somme doit atteindre au minimum 100 %, et peut monter à 200 %.
À 100 % réparti en 50/50, le décès de l’un laisse au survivant la moitié du capital à rembourser, avec un seul revenu. C’est la formule la moins chère et la plus risquée.
À 200 %, le décès de l’un solde la totalité du prêt. La cotisation double, la protection est complète.
Entre les deux, une répartition asymétrique pondère selon les revenus. Quand l’un apporte 70 % des ressources du foyer, l’assurer à 70 % au moins évite de transformer un deuil en vente forcée. Ce raisonnement rejoint celui du reste à vivre exposé dans taux d’endettement et reste à vivre.
Santé, profession, sport : les profils qui coûtent plus cher
Les grilles sont construites pour un salarié sédentaire en bonne santé. Tout écart se tarife.
Les professions à risque — couvreur, chauffeur routier, personnel navigant, métiers du bâtiment en hauteur — subissent une surprime ou une exclusion de l’ITT pour les accidents liés à l’activité. Un contrat individuel spécialisé fait souvent mieux que le contrat groupe sur ce terrain.
Les sports à risque doivent être déclarés. Un décès survenu lors d’une pratique non déclarée ouvre la voie au refus de garantie, et la famille le découvre au pire moment.
Les antécédents médicaux relèvent d’un régime particulier. La réforme de 2022 a supprimé le questionnaire de santé sous deux conditions cumulatives : part assurée inférieure à 200 000 € par personne, et prêt se terminant avant le soixantième anniversaire. Au-delà, la convention AERAS organise un examen en trois niveaux des dossiers refusés, et le droit à l’oubli dispense de déclarer certaines pathologies après cinq ans. Le sujet est traité dans questionnaire de santé et convention AERAS.
Une règle vaut dans tous les cas : déclarer, toujours. Une omission, même de bonne foi, expose à la nullité du contrat au moment du sinistre.
Ce que l’assurance change au reste du dossier
Elle ne pèse pas seulement sur le coût total. Elle entre dans le TAEG, qui doit rester sous le taux d’usure, et dans le calcul du taux d’endettement.
Trois effets en découlent. Une délégation moins chère réduit le coût. Elle abaisse le TAEG, ce qui peut débloquer un dossier refusé pour dépassement du seuil d’usure — situation exposée dans refus de prêt : recours et clause suspensive. Et elle allège la mensualité, ce qui libère de la capacité d’emprunt.
Sur un dossier limite, changer d’assurance fait littéralement passer le projet. C’est un levier à actionner avant l’édition de l’offre, pas après. La construction d’ensemble du coût d’un crédit figure dans comment se construit une offre de prêt, et les autres postes négociables dans frais bancaires d’un crédit.
Les cinq erreurs les plus coûteuses
Accepter le contrat groupe sans le chiffrer. Le réflexe le plus fréquent, et le plus cher.
Comparer deux taux sans regarder l’assiette. Capital initial ou capital restant dû : l’écart peut doubler la facture.
Ignorer le mode d’indemnisation et la franchise. Un contrat bon marché en indemnitaire avec 180 jours de franchise ne versera probablement jamais rien à un salarié bien couvert.
Souscrire dans l’urgence. Une délégation demande deux à trois semaines d’instruction, plus en cas d’examens médicaux. Elle se prépare en parallèle de la recherche de financement, pas la veille de la signature.
Ne jamais la revoir. Un contrat souscrit à trente ans n’est plus adapté à quarante-cinq, surtout après un arrêt du tabac, un changement de métier ou une amélioration de santé.
Par où commencer
Réunissez quatre documents : l’offre de prêt, le tableau d’amortissement à jour, le contrat d’assurance en cours et la fiche standardisée d’information de votre banque.
Demandez ensuite deux ou trois devis en communiquant cette fiche, et comparez dans cet ordre : d’abord l’équivalence des garanties, ensuite le TAEA, enfin le coût total en euros sur la durée restante.
Si le dossier sort des grilles standard — indépendant, profession exposée, antécédent médical — l’accompagnement d’un intermédiaire se rentabilise vite, au même titre que pour le crédit lui-même, comme l’explique courtier en crédit : ce qu’il apporte et ce qu’il coûte.
Un dernier mot sur la crainte la plus répandue : changer d’assurance ne modifie rien d’autre au prêt. Ni le taux, ni la durée, ni l’échéancier, ni les garanties prises sur le bien. Seule la ligne d’assurance change, par voie d’avenant. La banque ne dispose d’aucun moyen de profiter de l’occasion pour revoir ses conditions.
- assurance prêt immobilier
- assurance emprunteur
- changer assurance prêt immobilier
- assurance crédit immobilier
- délégation
Nos annonces dans ces villes
À louer
Coup de cœur
Appartement · Puteaux (92800)
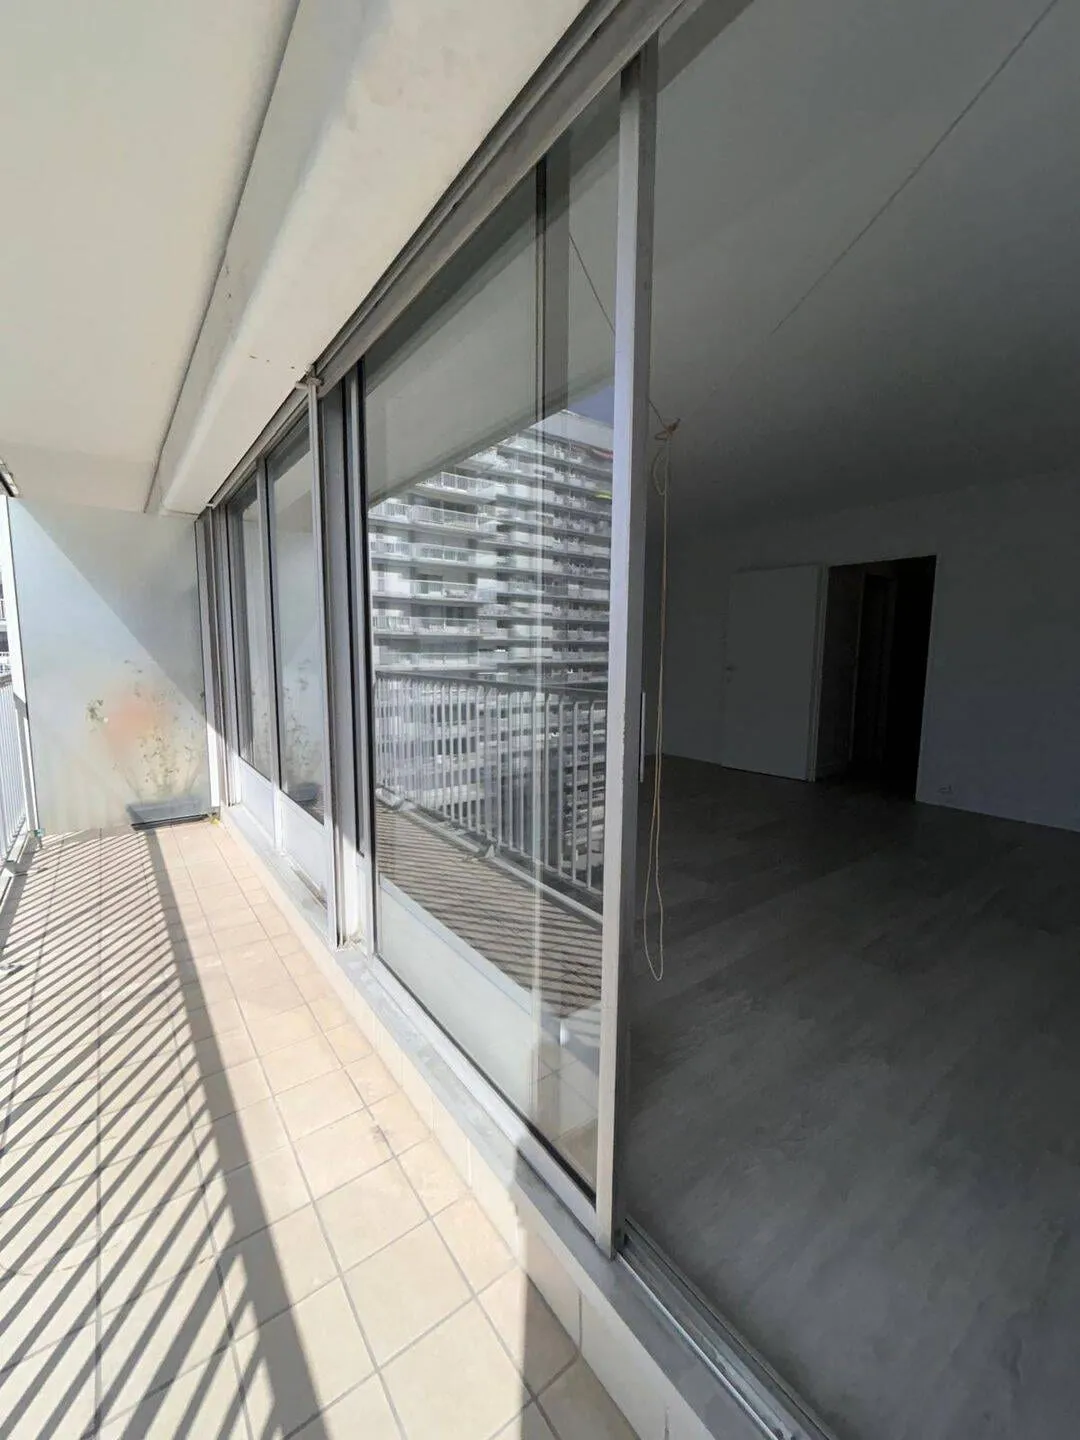
Grand studio de 34 m² vue Seine au 10e étage — Puteaux
33,68 m² · Studio
1 125 € / mois
DPE NC
À louer
Coup de cœur
Appartement · Boulogne-Billancourt (92100)
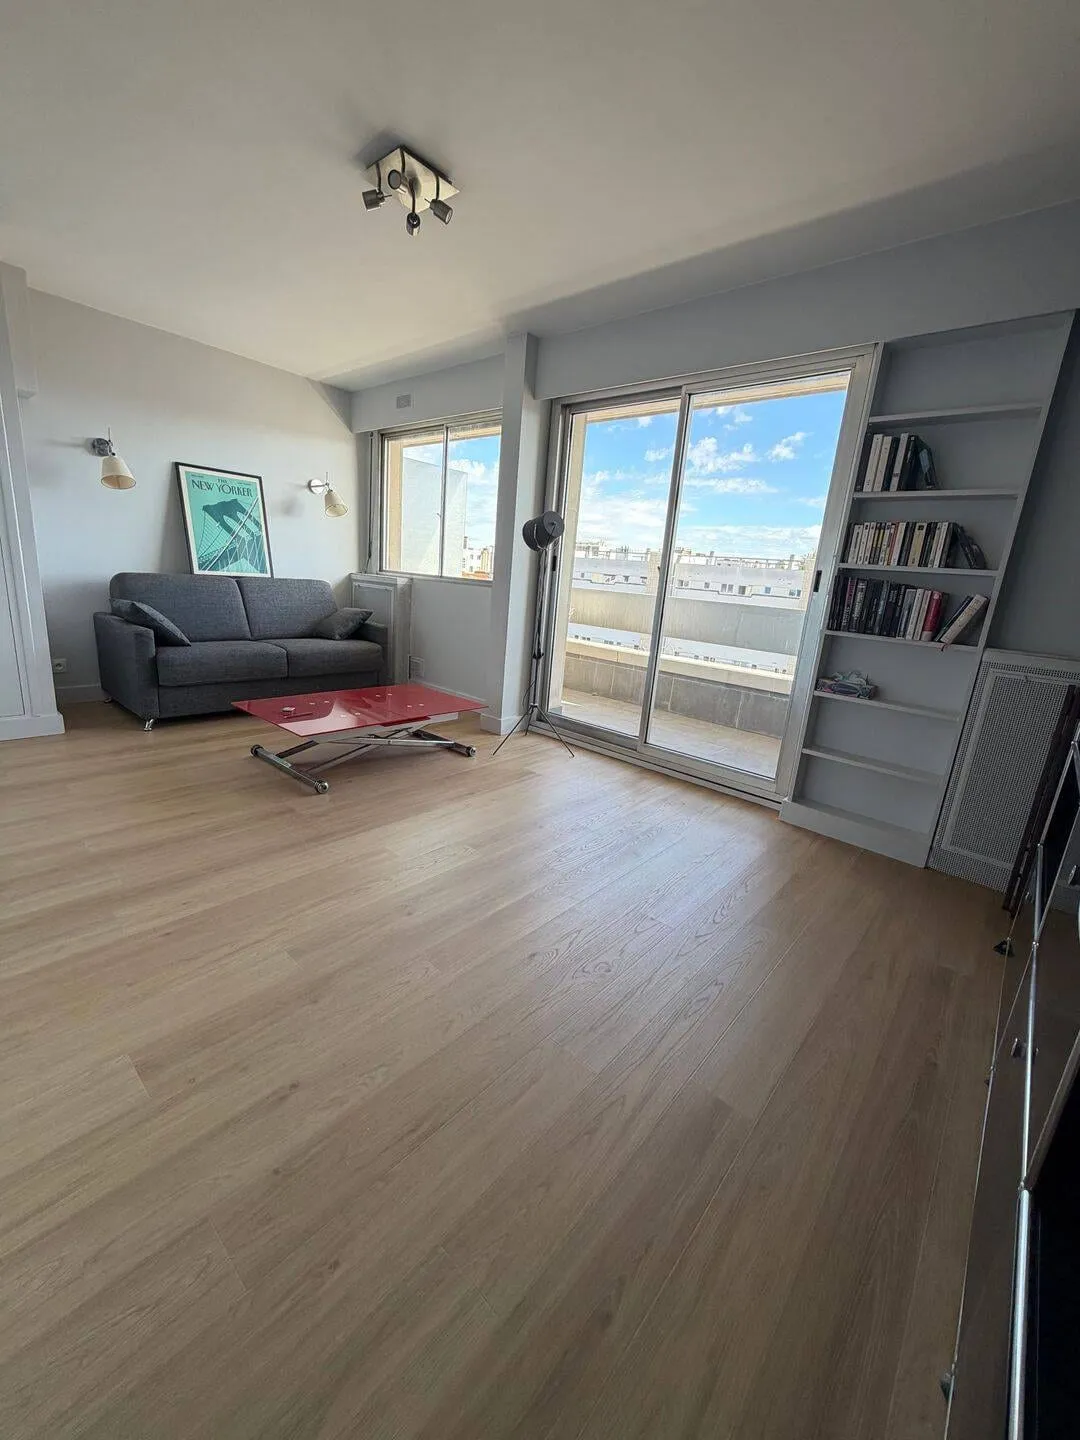
Studio rénové de 25 m² avec balcon — Marcel-Sembat, Boulogne
25 m² · Studio
1 250 € / mois
DPE NC
À vendre
Coup de cœur
Appartement · Paris (75011)
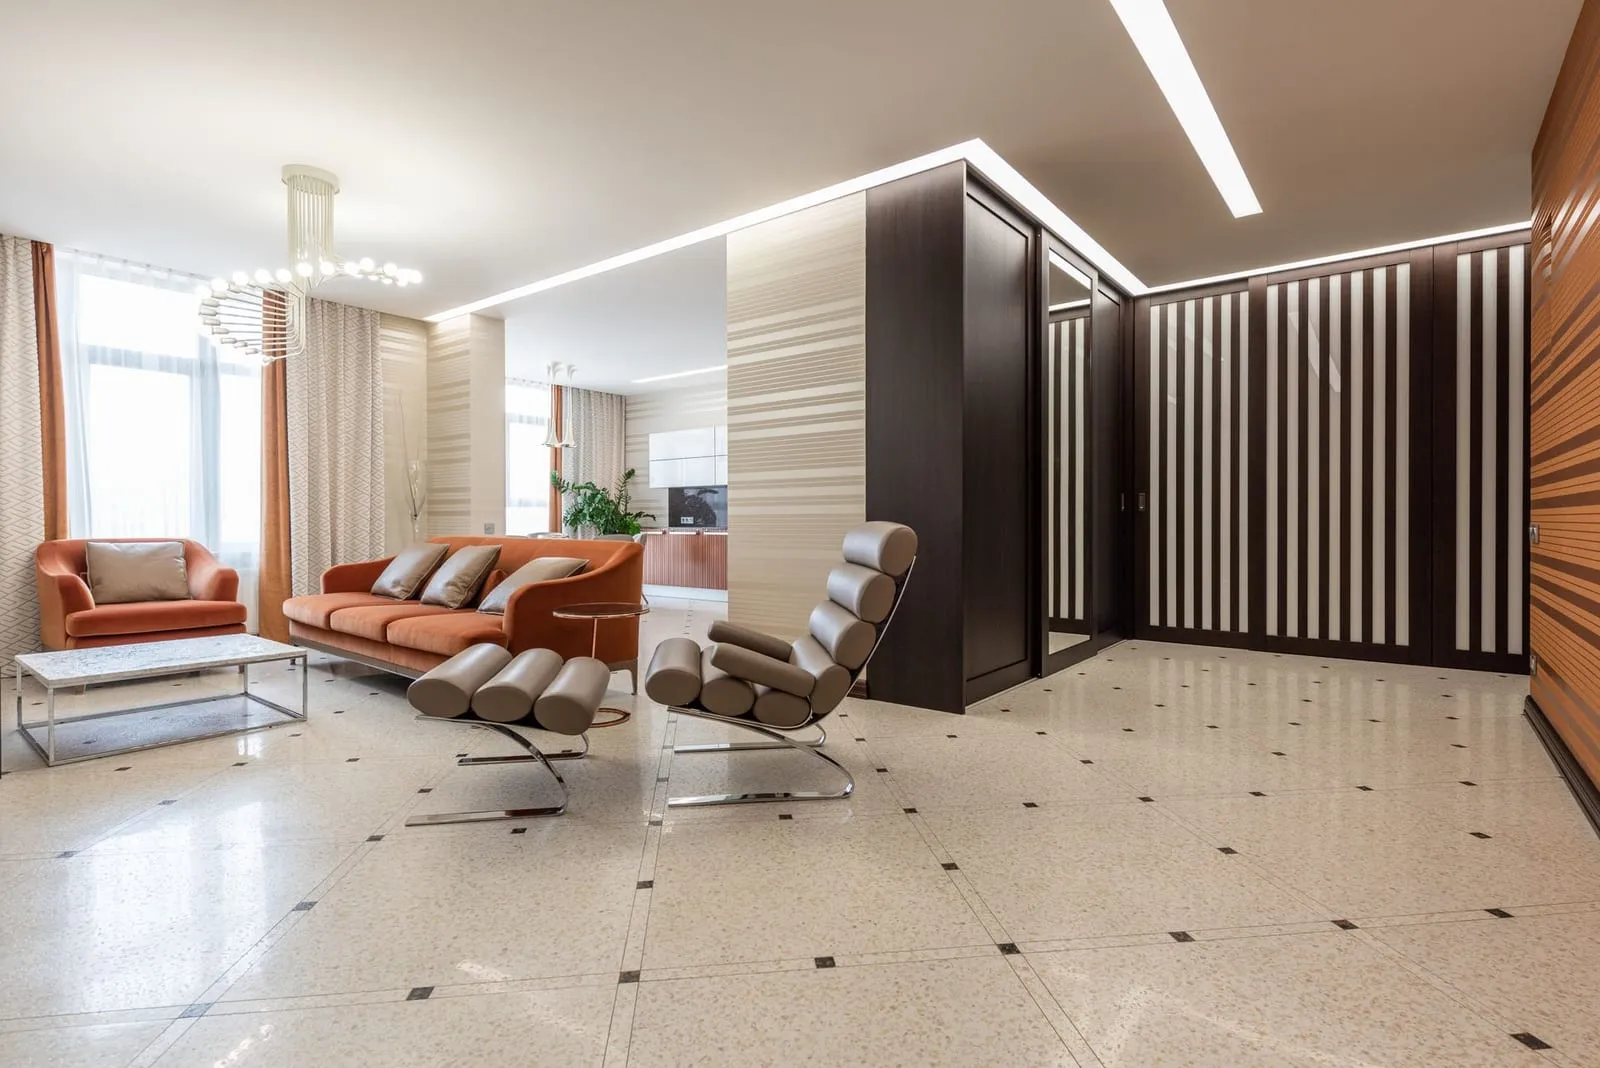
Appartement T3 de 68 m² avec balcon — Paris 11e
68 m² · T3 · 2 ch.
895 000 €
DPE D
À lire aussi
Assurance
Assurance emprunteur : garanties, quotité et coût réel
Décès, PTIA, ITT, IPT : ce que chaque garantie couvre vraiment, comment se répartit la quotité, et pourquoi ce poste pèse autant que les intérêts.
Hélène Marchand · · 8 min de lecture
Assurance
Changer d'assurance de prêt à tout moment : la loi Lemoine
Résiliation sans préavis ni frais, équivalence de garanties, procédure et délais : comment changer d'assurance emprunteur et ce que ça rapporte.
Hélène Marchand · · 8 min de lecture
Assurance
Assurance locative : la bonne couverture au meilleur prix
Obligation légale, garanties utiles, capital mobilier, devis en ligne : comment choisir une assurance locative efficace sans payer plus que nécessaire.
Hélène Marchand · · 8 min de lecture