Assurance
Assurance auto : faire baisser la prime sans perdre en garanties
Niveaux de garantie, bonus-malus, franchise, lieu de stationnement : les leviers réels pour payer moins cher son assurance auto sans se découvrir.
Deux conducteurs au profil identique, même véhicule, même ancienneté de permis, peuvent payer du simple au double. L’écart ne vient presque jamais de la compagnie choisie : il vient de paramètres que l’on croit secondaires, à commencer par l’endroit où la voiture passe ses nuits. C’est d’ailleurs l’un des rares points communs entre votre logement et votre assurance auto : l’adresse pèse dans les deux tarifications.
Voici ce qui fait réellement bouger une prime, et ce sur quoi on peut agir.
Les trois niveaux de garantie
Toute assurance automobile part d’un socle obligatoire et s’étoffe par paliers.
La responsabilité civile, dite « au tiers », est le seul niveau imposé par la loi. Elle couvre les dommages que vous causez à autrui — véhicules, biens, personnes — et rien de ce qui arrive au vôtre. Rouler sans elle expose à une amende lourde, à la suspension du permis et à la confiscation du véhicule.
Le tiers étendu, parfois appelé tiers confort ou intermédiaire, ajoute un choix de garanties à la carte : vol, incendie, bris de glace, catastrophes naturelles, parfois dommages causés par un animal. C’est le compromis le plus courant sur un véhicule de cinq à dix ans.
Le tous risques ajoute la garantie dommages tous accidents, qui vous indemnise même quand vous êtes responsable, et même sans tiers identifié. C’est le seul niveau qui couvre un accident dont vous êtes seul en cause.
Ce que le « tiers » ne couvre pas, et qu’on découvre trop tard
Trois situations reviennent constamment, et la réponse est la même : au tiers simple, rien n’est versé.
Vous glissez sur une plaque de verglas et heurtez un muret : votre véhicule reste à votre charge. Un inconnu raye votre portière sur un parking et repart : à votre charge. Un dégât des eaux venu d’un immeuble inonde le box où dort la voiture : à votre charge, sauf garantie spécifique.
D’où la règle habituelle : en dessous d’une valeur de revente d’environ 4 000 à 5 000 €, le tous risques se justifie rarement ; au-dessus, il redevient rationnel. La bascule ne dépend pas de l’âge du véhicule mais de sa valeur, et un utilitaire récent d’occasion peut valoir plus qu’une berline de la même année.
Le bonus-malus, mécanisme le plus puissant
Le coefficient de réduction-majoration multiplie votre prime de référence. Il part de 1,00, baisse de 5 % par année sans sinistre responsable, et atteint le plancher de 0,50 après treize ans — soit une prime divisée par deux.
À l’inverse, un sinistre responsable majore de 25 %, un sinistre partiellement responsable de 12,5 %. Deux accidents responsables la même année ramènent un conducteur de 0,60 à 0,94, et il lui faudra une décennie pour revenir au point de départ.
Deux conséquences pratiques. Sur un petit sinistre responsable dont le coût approche la franchise, il est souvent plus économique de payer soi-même que de déclarer. Et le bonus est attaché au conducteur, pas au véhicule : il se conserve en changeant de voiture, et se transfère dans certains cas entre conjoints.
La franchise, arbitrage sous-estimé
La franchise reste à votre charge à chaque sinistre indemnisé. L’augmenter fait baisser la prime, parfois sensiblement.
Le calcul mérite d’être posé. Passer d’une franchise de 300 à 600 € pour économiser 40 € par an suppose de ne pas déclarer de sinistre plus d’une fois tous les sept ans et demi. Si vous roulez peu et stationnez en garage fermé, c’est jouable ; si vous vous garez en rue dans une ville dense, beaucoup moins.
Attention aux franchises variables : certains contrats affichent un montant fixe pour les dommages et un pourcentage de la valeur du véhicule pour le vol, ce qui change complètement l’équation sur un véhicule récent.
Là où votre logement entre en jeu
C’est le facteur que les comparateurs relèguent en fin de formulaire, et il pèse lourd.
Le lieu de stationnement habituel modifie la prime dans des proportions qui surprennent : entre un box fermé et un stationnement en voirie, l’écart atteint couramment 15 à 25 % sur les garanties vol et dommages. Une place en sous-sol de copropriété se situe entre les deux.
La commune joue également, via la sinistralité locale : fréquence des vols, des actes de vandalisme, densité de circulation. Deux adresses distantes de trois kilomètres peuvent relever de zones tarifaires différentes.
Autrement dit, si votre recherche de logement hésite entre deux biens dont l’un dispose d’un box, l’économie d’assurance s’ajoute à la valeur locative du garage. Sur un contrat tous risques, elle peut représenter plusieurs centaines d’euros par an — de quoi peser dans l’arbitrage, au même titre que les charges de copropriété examinées dans acheter en copropriété.
Déménager : l’avenant qu’on oublie
Changer d’adresse modifie le risque, donc le contrat. La déclaration à l’assureur est une obligation, pas une formalité : une adresse périmée peut justifier une réduction d’indemnité en cas de sinistre, au titre de la fausse déclaration.
La bonne pratique consiste à traiter les deux contrats ensemble le jour du déménagement. L’assurance du logement change de toute façon — nouvelle surface, nouveau capital mobilier, parfois nouveau statut, comme l’explique assurance locative : la bonne couverture au meilleur prix. Autant faire l’avenant auto dans la foulée.
C’est aussi le moment de vérifier si un regroupement de contrats chez un même assureur ouvre une remise. Elle atteint fréquemment 5 à 15 % sur le second contrat, et davantage au troisième.
Parking en copropriété : qui indemnise quoi
La question revient dès qu’un véhicule est endommagé dans un parking collectif, et la réponse déroute souvent.
Un dommage causé au véhicule relève toujours de l’assurance auto, jamais de la multirisque habitation — même si l’origine se trouve dans l’immeuble. Une canalisation commune qui cède au-dessus du box, une porte de garage motorisée qui se referme sur le capot : c’est votre assurance voiture qui indemnise, à charge pour elle d’exercer un recours contre la copropriété ou son assureur.
Inversement, un dommage causé par votre véhicule aux parties communes engage votre responsabilité civile automobile, pas celle de votre contrat habitation.
Le box ou la place, en tant que lot, relève quant à lui du régime décrit dans occupant, bailleur, locataire : qui doit assurer quoi : un copropriétaire doit être assuré en responsabilité civile pour ce lot, même s’il n’y stationne rien.
Inondation, grêle, tempête
Le régime des catastrophes naturelles s’applique aussi aux véhicules, avec la même mécanique que pour les logements : un arrêté interministériel doit reconnaître l’état de catastrophe naturelle pour la commune, et la déclaration intervient dans les dix jours suivant sa publication.
Une différence de taille : côté véhicule, la garantie ne joue que si vous avez souscrit l’option catastrophes naturelles, laquelle suppose au minimum une garantie dommages ou vol et incendie. Au tiers simple, une voiture emportée par une crue n’est pas indemnisée.
La grêle, elle, relève de la garantie dommages ou d’une option dédiée, sans arrêté préalable. Le fonctionnement d’ensemble du régime est détaillé dans catastrophe naturelle et sécheresse.
Les vrais leviers pour payer moins cher
Chercher une assurance auto pas cher ne consiste pas à prendre le devis le plus bas, mais à supprimer ce qui ne sert pas et à déclarer précisément ce qui compte.
Déclarer le kilométrage réel. Les formules au kilomètre récompensent les petits rouleurs, et beaucoup d’automobilistes urbains surestiment leur usage par habitude.
Déclarer le stationnement exact. Un box fermé se déclare : il ne sera pas deviné.
Ajuster le niveau au véhicule. Conserver un tous risques sur une voiture qui vaut 3 000 € revient à payer pour une indemnisation plafonnée à 3 000 €.
Regrouper habitation et automobile chez le même assureur.
Revoir le contrat tous les deux ans. Le marché bouge, le bonus progresse, la valeur du véhicule baisse : le contrat, lui, ne s’ajuste pas tout seul.
Réexaminer les options. Véhicule de remplacement, protection du conducteur renforcée, assistance zéro kilomètre : utiles pour certains, superflues pour d’autres.
Les fausses économies
Trois arbitrages se retournent presque toujours contre l’assuré.
Supprimer la protection du conducteur. C’est la seule garantie qui vous couvre, vous, quand vous êtes responsable. Son coût est modeste, son absence se paie en cas de blessure.
Sous-déclarer l’usage. Annoncer un usage privé quand on se rend chaque jour au travail constitue une fausse déclaration, sanctionnée par une réduction d’indemnité, voire la nullité du contrat.
Choisir la franchise la plus haute par réflexe. Elle ne devient rentable qu’au-delà d’une certaine régularité sans sinistre, et un stationnement en rue rend cette régularité improbable.
Comparer et souscrire
Les comparateurs en ligne — que l’on cherche sous « assurance pour auto », « assur auto » ou tout autre raccourci — donnent un ordre de grandeur en quelques minutes. Ils ont deux limites connues : ils classent sur le prix d’appel, et ils ne comparent pas les exclusions.
Quatre lignes méritent d’être vérifiées avant de signer, et elles ne figurent jamais en tête de page : le montant et la nature des franchises, le plafond de la protection du conducteur, les conditions exactes de la garantie vol — dispositif antivol imposé, stationnement déclaré —, et la valeur de remboursement retenue en cas de perte totale, valeur à dire d’expert ou valeur à neuf pendant une période limitée.
Depuis la loi Hamon, un contrat de plus d’un an se résilie à tout moment, sans motif ni frais, le nouvel assureur se chargeant des formalités. Il n’y a plus aucune raison de subir une augmentation par inertie.
Ce qu’il faut retenir
Le niveau de garantie se choisit sur la valeur du véhicule, pas sur son âge. Le bonus-malus est le levier le plus puissant, et il se protège en ne déclarant pas les micro-sinistres responsables. Le lieu de stationnement pèse plus que le nom de la compagnie — ce qui fait du garage, en copropriété comme en location, un actif à considérer au-delà du seul confort.
Et comme pour le logement, la déclaration exacte prime sur le prix affiché : c’est elle qui détermine ce que vous toucherez le jour du sinistre, selon la procédure exposée dans déclarer un sinistre. Les mêmes principes gouvernent la couverture de votre habitation, détaillée dans assurance habitation : ce que couvre vraiment la multirisque.
- assurance auto
- assurance automobile
- assurance voiture
- assurance auto pas cher
- bonus-malus
Nos annonces dans ces villes
À louer
Coup de cœur
Appartement · Puteaux (92800)
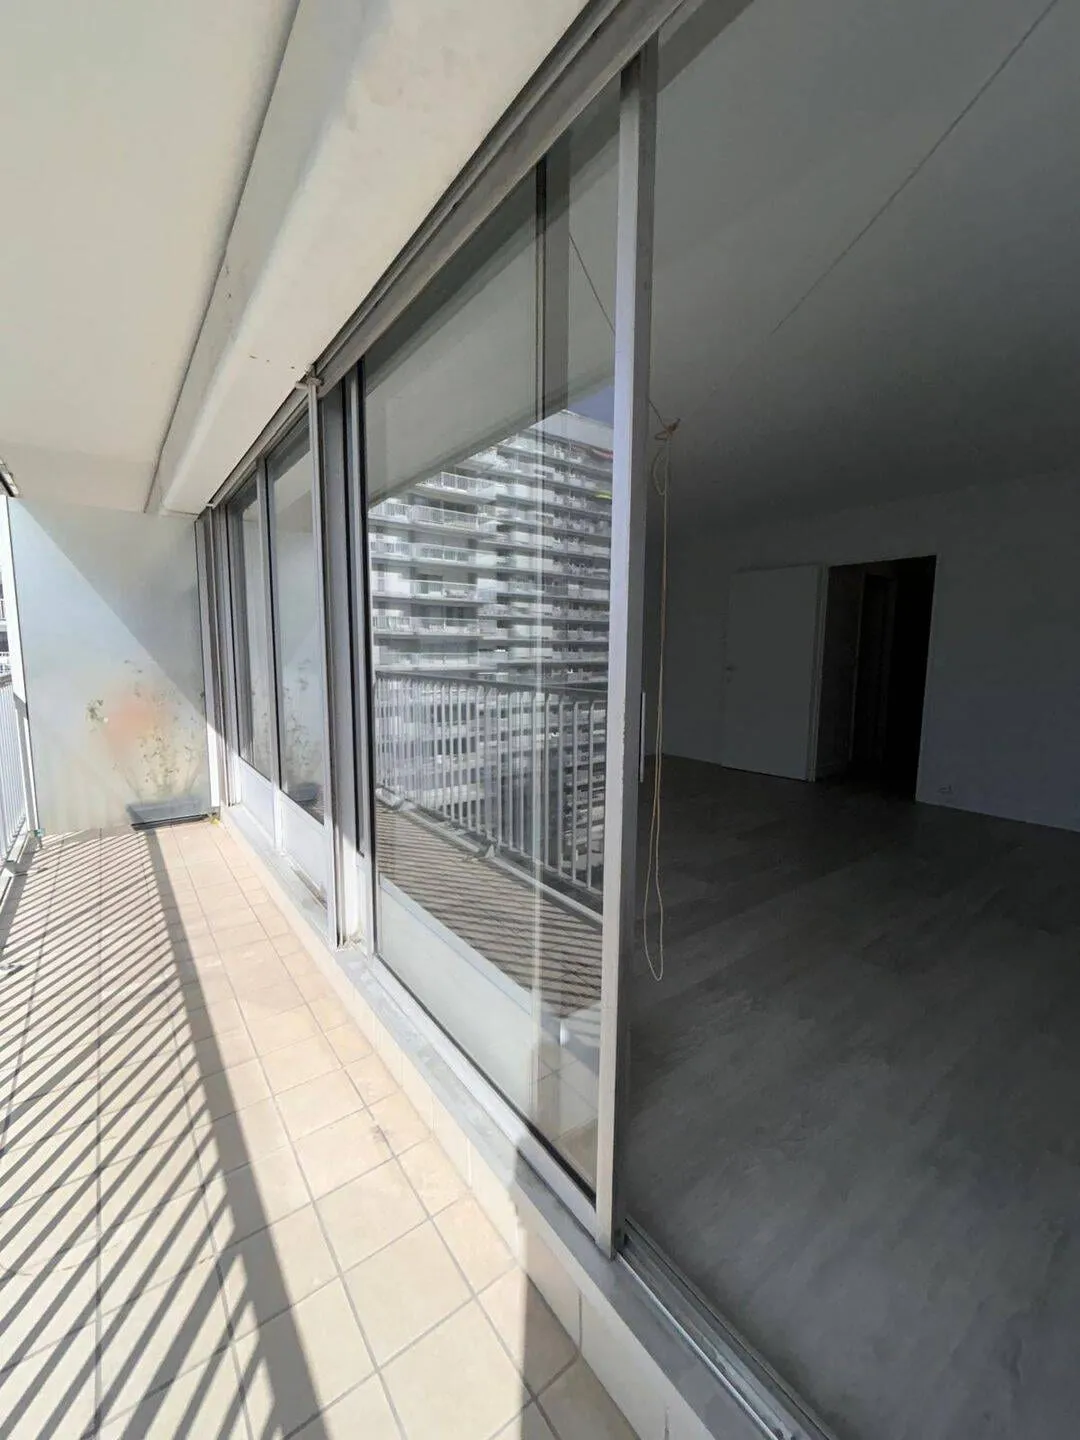
Grand studio de 34 m² vue Seine au 10e étage — Puteaux
33,68 m² · Studio
1 125 € / mois
DPE NC
À louer
Coup de cœur
Appartement · Boulogne-Billancourt (92100)
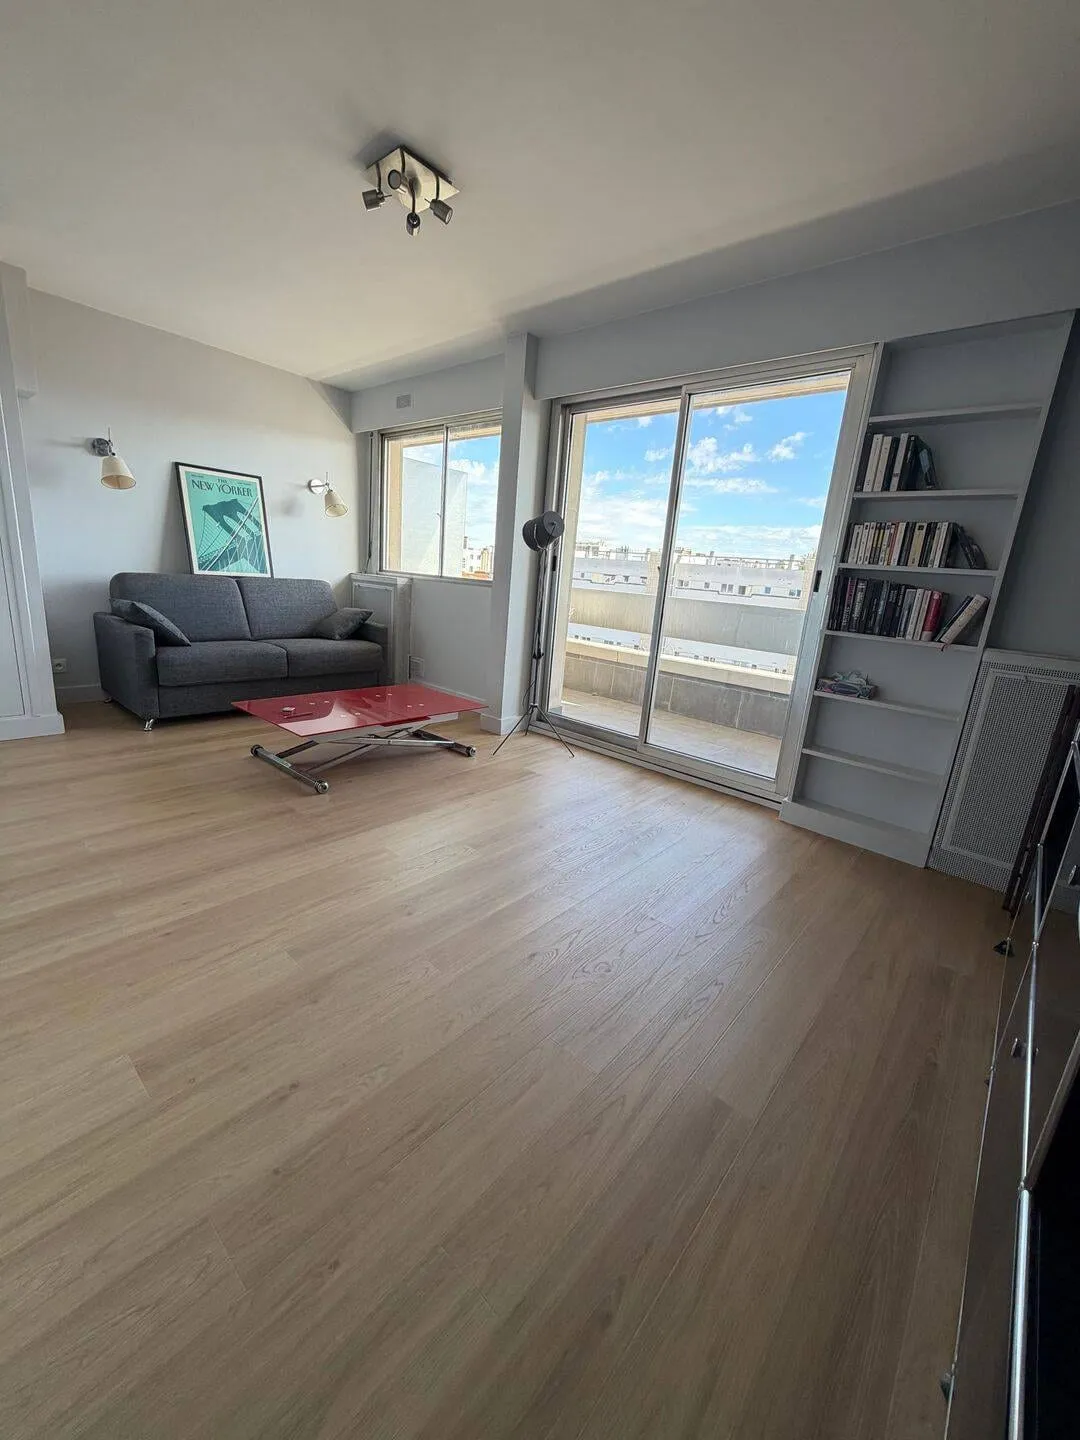
Studio rénové de 25 m² avec balcon — Marcel-Sembat, Boulogne
25 m² · Studio
1 250 € / mois
DPE NC
À vendre
Coup de cœur
Appartement · Paris (75011)
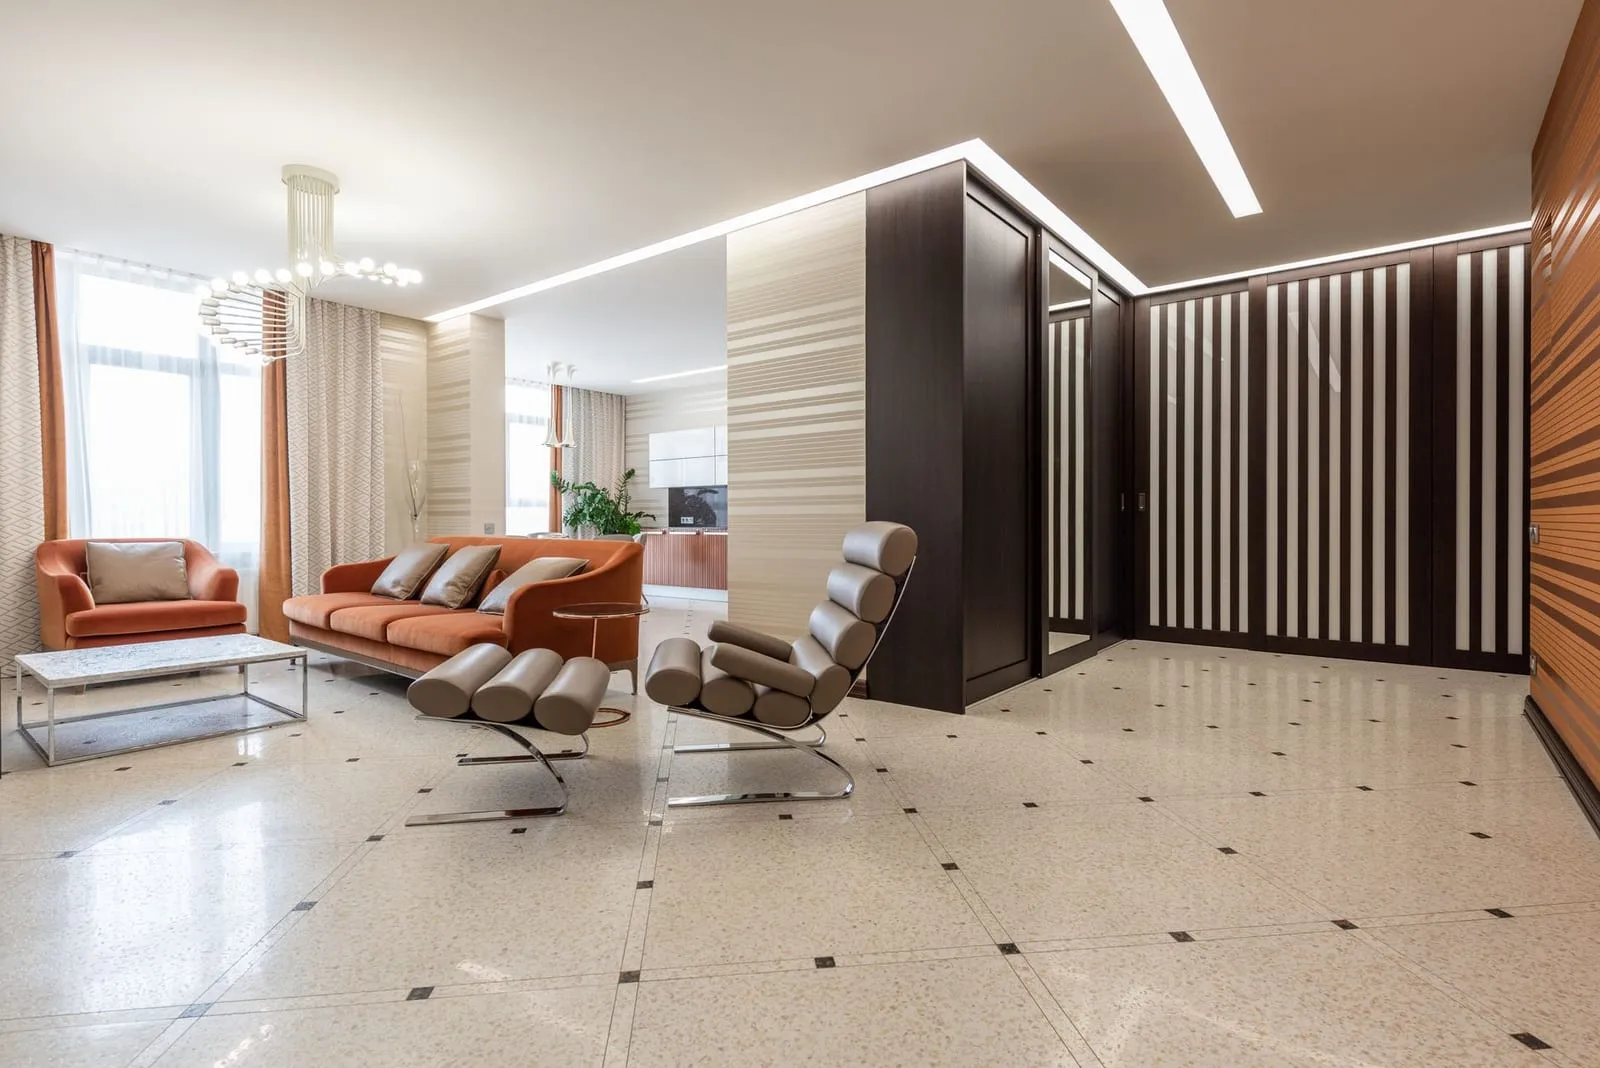
Appartement T3 de 68 m² avec balcon — Paris 11e
68 m² · T3 · 2 ch.
895 000 €
DPE D
À lire aussi
Assurance
Assurance locative : la bonne couverture au meilleur prix
Obligation légale, garanties utiles, capital mobilier, devis en ligne : comment choisir une assurance locative efficace sans payer plus que nécessaire.
Hélène Marchand · · 8 min de lecture
Assurance
Assurance prêt immobilier : la choisir, la comparer, la changer
Garanties, coût réel, délégation, changement en cours de prêt : le guide complet de l'assurance de prêt immobilier pour payer le juste prix.
Hélène Marchand · · 9 min de lecture
Assurance
Assurance emprunteur : garanties, quotité et coût réel
Décès, PTIA, ITT, IPT : ce que chaque garantie couvre vraiment, comment se répartit la quotité, et pourquoi ce poste pèse autant que les intérêts.
Hélène Marchand · · 8 min de lecture