Assurance
Assurance locative : la bonne couverture au meilleur prix
Obligation légale, garanties utiles, capital mobilier, devis en ligne : comment choisir une assurance locative efficace sans payer plus que nécessaire.
Le jour de la remise des clés, le bailleur réclame une attestation. Beaucoup de locataires souscrivent alors la première assurance locative venue, en dix minutes, pour débloquer la signature. Le contrat restera souvent en place cinq ou dix ans sans être relu — et le jour où un dégât des eaux traverse le plafond, on découvre que le mobilier était assuré pour un tiers de sa valeur.
Prendre une heure au départ évite cela, et coûte généralement moins cher que le contrat signé dans l’urgence.
Ce que la loi impose exactement
La loi du 6 juillet 1989 oblige le locataire d’une résidence principale à s’assurer contre les risques locatifs : incendie, dégât des eaux, explosion. C’est le minimum légal, et il ne couvre qu’une chose — les dommages causés au logement, dont vous êtes responsable devant le propriétaire.
L’attestation se remet à la remise des clés, puis chaque année à la demande du bailleur. À défaut, celui-ci peut souscrire un contrat pour votre compte et vous le refacturer majoré, ou engager la résiliation du bail si une clause résolutoire le prévoit.
Ce minimum a une conséquence que peu de locataires mesurent : il ne couvre pas vos affaires. Un incendie détruit le logement et tout ce qu’il contient ; l’assurance risques locatifs indemnise le propriétaire, et vous rachetez vos meubles de votre poche.
Pourquoi la multirisque s’impose en pratique
C’est pourquoi presque tous les contrats vendus sont des multirisques habitation, qui ajoutent trois blocs au socle légal.
La garantie des biens couvre votre mobilier, votre électroménager, votre informatique, vos vêtements — ce qui représente, dans un appartement ordinaire, bien plus que ce qu’on imagine.
Le vol et le vandalisme, presque toujours assortis de conditions de protection : type de serrure, fermeture des ouvrants, parfois alarme au-delà d’un certain capital.
La responsabilité civile vie privée, qui couvre les dommages que vous, vos enfants ou vos animaux causez à autrui, y compris hors du logement. C’est souvent la garantie la plus utile du contrat, et celle à laquelle on pense le moins.
Le détail de ce que recouvre chaque bloc figure dans assurance habitation : ce que couvre vraiment la multirisque.
Le capital mobilier, première cause de mauvaise surprise
Interrogé au téléphone, le locataire annonce un chiffre au jugé. Il est presque toujours trop bas.
Le problème n’apparaît qu’au sinistre, sous la forme de la règle proportionnelle : si vous avez déclaré 15 000 € pour un mobilier qui en vaut 30 000, vous êtes indemnisé de moitié — sur chaque sinistre, même partiel. Un vol de 4 000 € vous rapporte 2 000 €.
La méthode fiable prend une heure. Parcourez chaque pièce, listez l’électroménager, l’informatique, l’audiovisuel, les meubles, les vêtements, les livres, le vélo, l’outillage, et additionnez les valeurs de remplacement à neuf. Le total surprend systématiquement.
Photographier chaque pièce une fois par an et conserver les factures importantes dans un espace de stockage en ligne prend dix minutes de plus. C’est ce qui permettra de prouver l’existence de ce qui a brûlé — un réflexe dont l’utilité apparaît clairement dans déclarer un sinistre : délais, preuves et expertise.
Les trois mécanismes qui réduisent l’indemnisation
Un contrat ne se juge pas sur la liste de ses garanties, mais sur ce qu’il verse réellement.
Le plafond limite chaque garantie. Les objets de valeur — bijoux, matériel professionnel, instruments — relèvent d’un sous-plafond très bas, souvent 20 à 30 % du capital mobilier, sauf déclaration spécifique accompagnée de factures.
La franchise reste à votre charge à chaque sinistre. Une franchise élevée abaisse la cotisation et rend le contrat inutile sur les petits sinistres, qui sont les plus fréquents.
La vétusté est le mécanisme le plus mal compris. L’indemnisation se fait par défaut en valeur d’usage : la valeur à neuf moins un coefficient d’ancienneté. Un ordinateur de quatre ans est indemnisé à une fraction de son prix. La garantie valeur à neuf, quand elle existe, corrige partiellement cela sur les biens récents. Elle mérite presque toujours son supplément.
Ce qui fait vraiment varier le prix
Une assurance locative pas cher existe, mais il faut savoir sur quoi on économise. Une recherche d’assurance appartement location pas cher ramène des tarifs d’appel calculés sur des hypothèses minimales : ils ne deviennent comparables qu’une fois ramenés à la même couverture.
Cinq facteurs échappent à votre contrôle : la commune, l’étage, la surface, le nombre de pièces et la sinistralité de l’immeuble. Un rez-de-chaussée à Paris ne s’assure pas au tarif d’un quatrième étage à Vanves.
Quatre leviers, en revanche, vous appartiennent.
Le capital mobilier déclaré — le plus structurant. Déclarez juste, ni au-dessus ni en dessous.
La franchise, à arbitrer selon votre capacité à absorber un petit sinistre.
Les options : protection juridique, appareils nomades, jardin, piscine. Chacune se justifie ou non selon votre situation.
Le regroupement de contrats chez un même assureur, qui ouvre souvent une remise réelle.
Les fausses économies, elles, se paient au sinistre : supprimer la valeur à neuf, sous-déclarer le mobilier, accepter une franchise de 500 € sur le dégât des eaux — premier sinistre en France, loin devant tout le reste.
Souscrire en ligne : ce que ça change
L’assurance locataire en ligne s’est imposée pour une raison simple : l’attestation est délivrée immédiatement, souvent en moins d’un quart d’heure, alors que la remise des clés n’attend pas.
Les tarifs sont généralement inférieurs de 15 à 30 % à ceux du réseau physique, la structure de coûts n’étant pas la même. Pour un studio ou un T2 standard, sans objet de valeur particulier, c’est une solution parfaitement adaptée.
Deux réserves méritent d’être posées. Le parcours de souscription en ligne pousse aux valeurs par défaut, et ces valeurs sont calibrées pour afficher un prix attractif, pas pour couvrir votre situation : prenez le temps de corriger le capital mobilier. Et en cas de sinistre complexe — expertise contestée, litige avec un voisin — un interlocuteur identifié vaut mieux qu’un formulaire.
Obtenir un devis utile
Un devis assurance location appartement ne vaut que par la précision des informations fournies. Préparez cinq éléments avant de commencer :
- la surface exacte et le nombre de pièces principales
- l’étage, et la présence d’un ascenseur ou d’un gardien
- la nature du logement : vide ou meublé, seul ou en colocation
- votre estimation du capital mobilier, faite pièce par pièce
- la liste des objets de valeur dépassant le sous-plafond standard
Demandez trois devis sur des bases identiques, et comparez quatre lignes plutôt que le prix seul : le capital mobilier retenu, la présence de la valeur à neuf et sa durée, la franchise sur le dégât des eaux et le vol, le plafond applicable aux objets de valeur.
À couverture égale, l’écart entre assureurs reste modeste. Un écart spectaculaire cache presque toujours une différence de plafond, de franchise ou de vétusté.
Colocation, meublé, bail mobilité
Ces situations obéissent à des règles propres, et les contrats standard s’y adaptent mal.
En colocation, deux montages coexistent. Un contrat unique au nom de tous les colocataires, simple mais rigide en cas de rotation ; ou des contrats individuels, plus souples et plus chers au total. Le bailleur peut aussi souscrire pour le compte des colocataires et répercuter le coût, ce que la loi autorise expressément dans ce cas.
En location meublée, le mobilier appartient au bailleur : votre garantie porte sur vos biens personnels et sur votre responsabilité, pas sur l’équipement fourni. Les différences de régime entre vide et meublé sont exposées dans louer meublé ou vide : bail, fiscalité et rentabilité.
En bail mobilité, la durée courte ne dispense pas d’assurance, et l’absence de dépôt de garantie rend la couverture d’autant plus importante.
Ce que le bailleur peut exiger, et ce qu’il ne peut pas
Il peut réclamer l’attestation à la remise des clés, puis une fois par an. Il peut vérifier que les risques locatifs sont couverts.
Il ne peut pas vous imposer son assureur, ni exiger des garanties au-delà des risques locatifs, ni refuser un contrat au motif qu’il a été souscrit en ligne.
De son côté, le propriétaire a ses propres obligations : la responsabilité civile est obligatoire pour tout copropriétaire depuis la loi ALUR, et une couverture propriétaire non occupant s’impose en pratique — sujet traité dans l’assurance PNO. La répartition complète des obligations entre les trois parties figure dans occupant, bailleur, locataire : qui doit assurer quoi.
Changer de contrat quand on veut
Depuis la loi Hamon, un contrat de plus d’un an se résilie à tout moment, sans motif ni frais, et le nouvel assureur se charge des formalités. Il n’y a plus aucune raison de rester par inertie.
Trois moments justifient un réexamen : un déménagement, un achat important qui déplace le capital mobilier, et le simple passage de deux ou trois ans, le marché évoluant vite sur ce segment.
En cas de sinistre
Les délais sont courts : cinq jours ouvrés pour la plupart des sinistres, deux jours pour un vol, dix jours après publication de l’arrêté pour une catastrophe naturelle — régime décrit dans catastrophe naturelle et sécheresse.
Trois réflexes valent mieux qu’un long dossier. Photographier avant de toucher à quoi que ce soit. Ne rien jeter avant le passage de l’expert. Et déclarer à votre propre assureur, quelle que soit l’origine du sinistre : c’est lui qui organisera la suite, y compris quand la fuite vient de l’étage au-dessus, comme l’explique dégât des eaux entre voisins.
Ce qu’il faut retenir
Le minimum légal ne protège que le propriétaire ; c’est la multirisque qui vous protège, vous. Le capital mobilier déclaré compte plus que le prix affiché, parce qu’il détermine ce que vous toucherez vraiment. Et depuis la loi Hamon, un contrat mal choisi n’engage plus que douze mois.
Une heure au départ, un quart d’heure de relecture chaque année : c’est tout ce que demande un contrat qui tient ses promesses le jour où il sert. Pour les bailleurs, la protection contre l’impayé relève d’une logique distincte, développée dans garanties du bailleur : caution, Visale ou GLI.
- assurance locative
- assurance locataire en ligne
- assurance appartement location pas cher
- devis assurance location appartement
Nos annonces dans ces villes
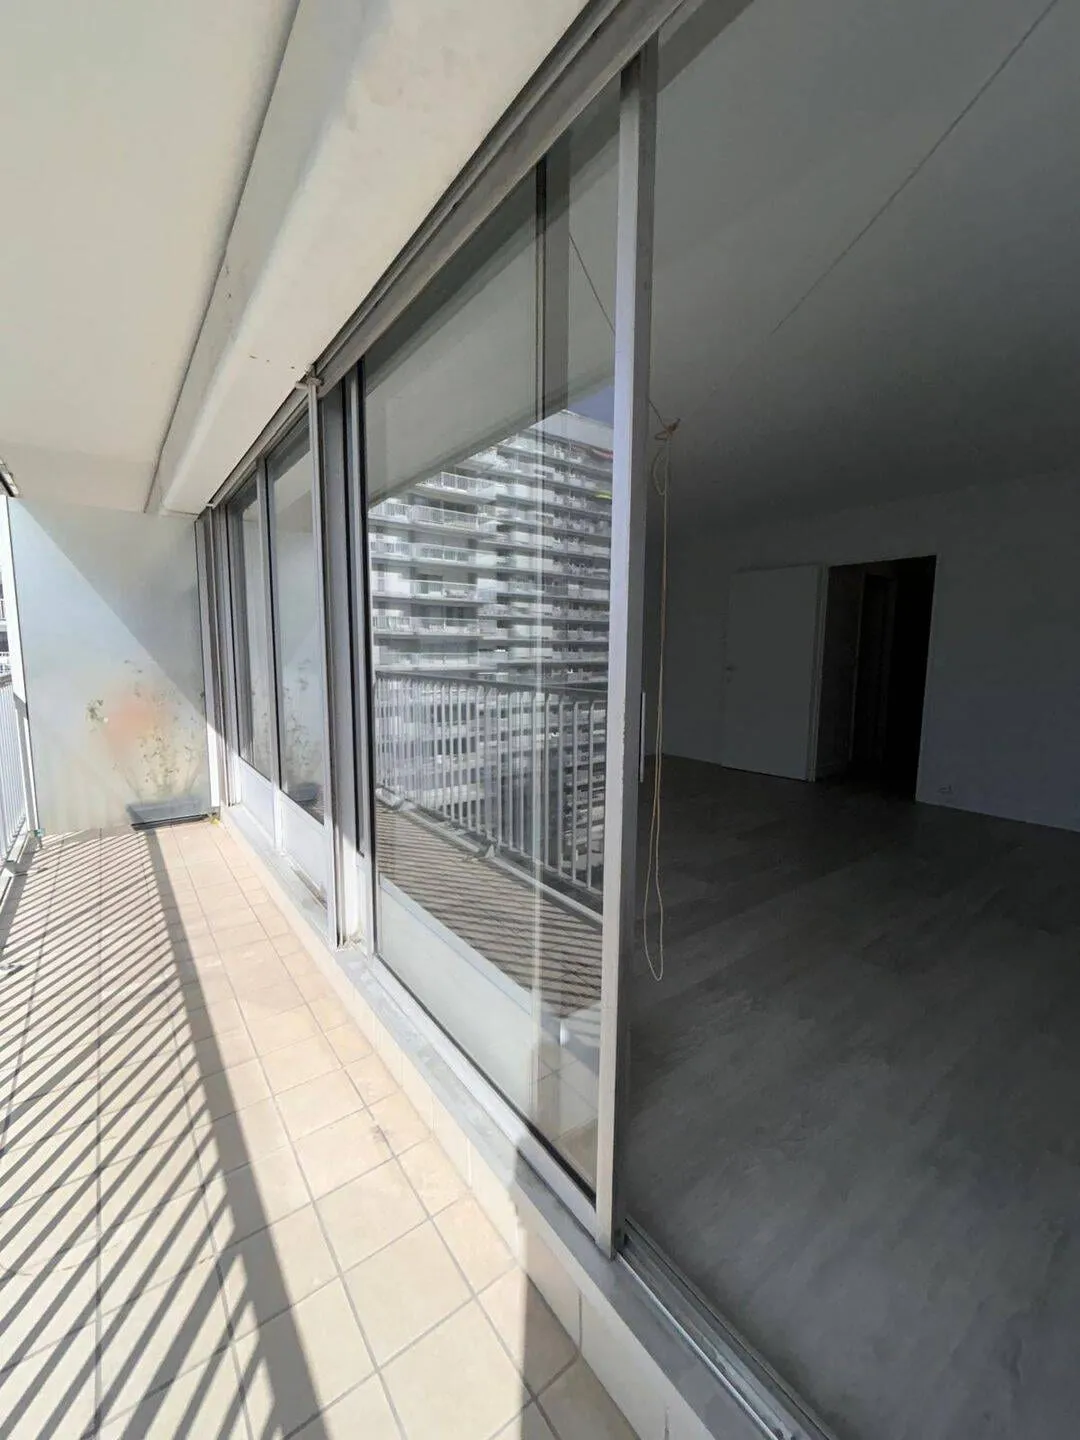
À louer
Coup de cœur
Appartement · Puteaux (92800)
Grand studio de 34 m² vue Seine au 10e étage — Puteaux
33,68 m² · Studio
1 125 € / mois
DPE NC
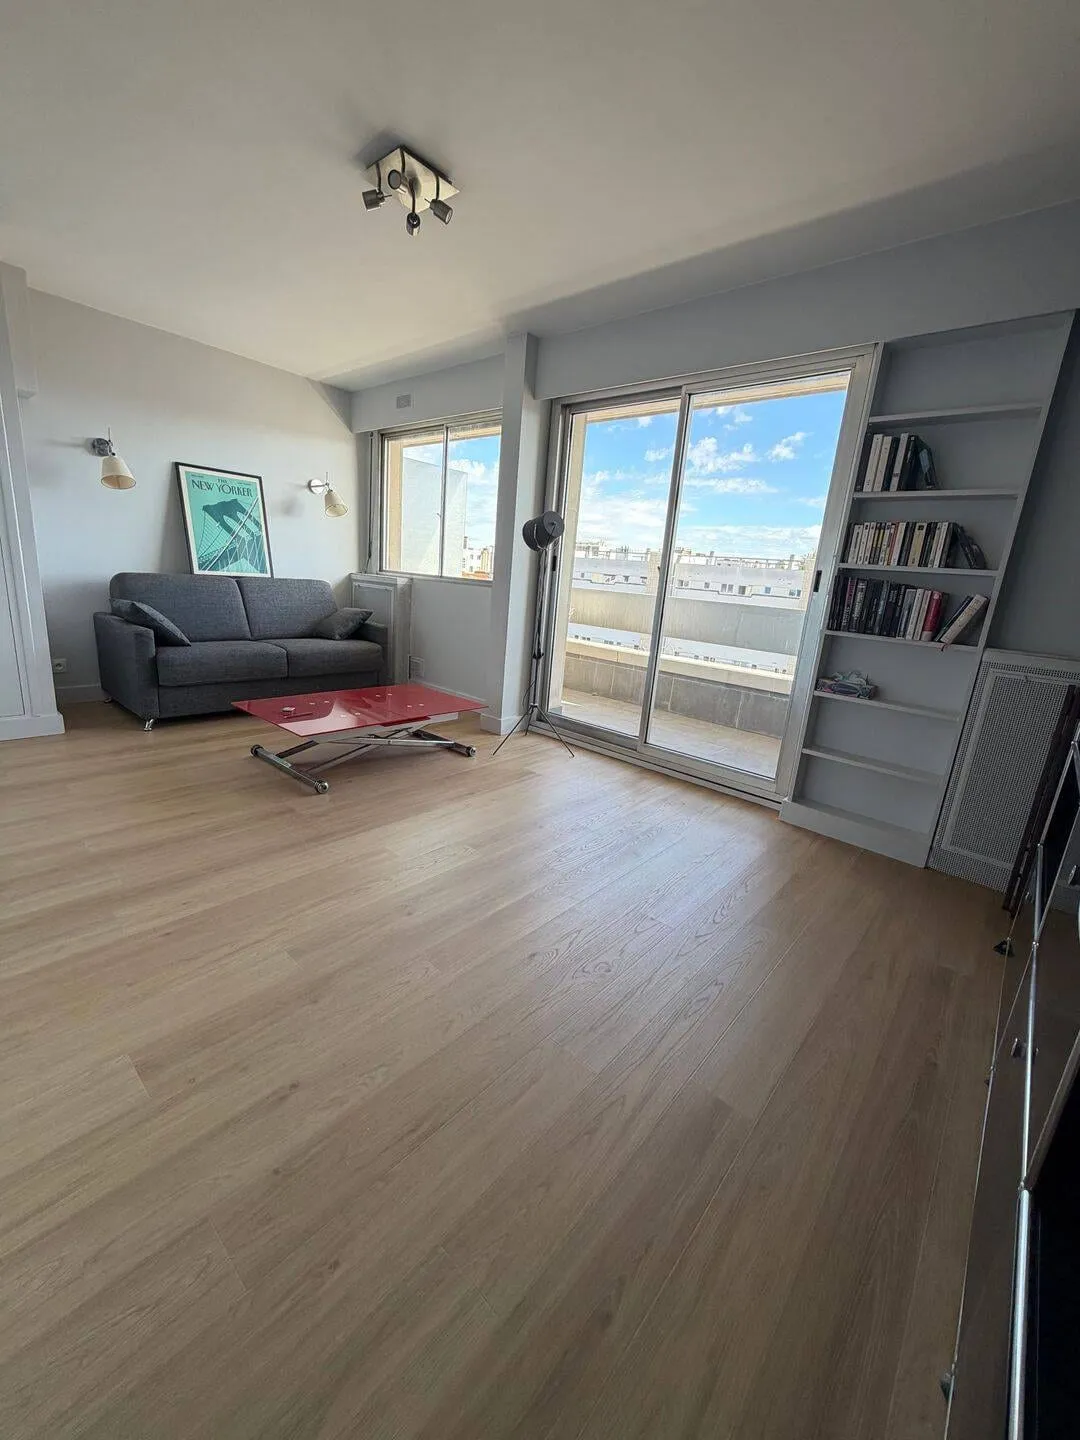
À louer
Coup de cœur
Appartement · Boulogne-Billancourt (92100)
Studio rénové de 25 m² avec balcon — Marcel-Sembat, Boulogne
25 m² · Studio
1 250 € / mois
DPE NC
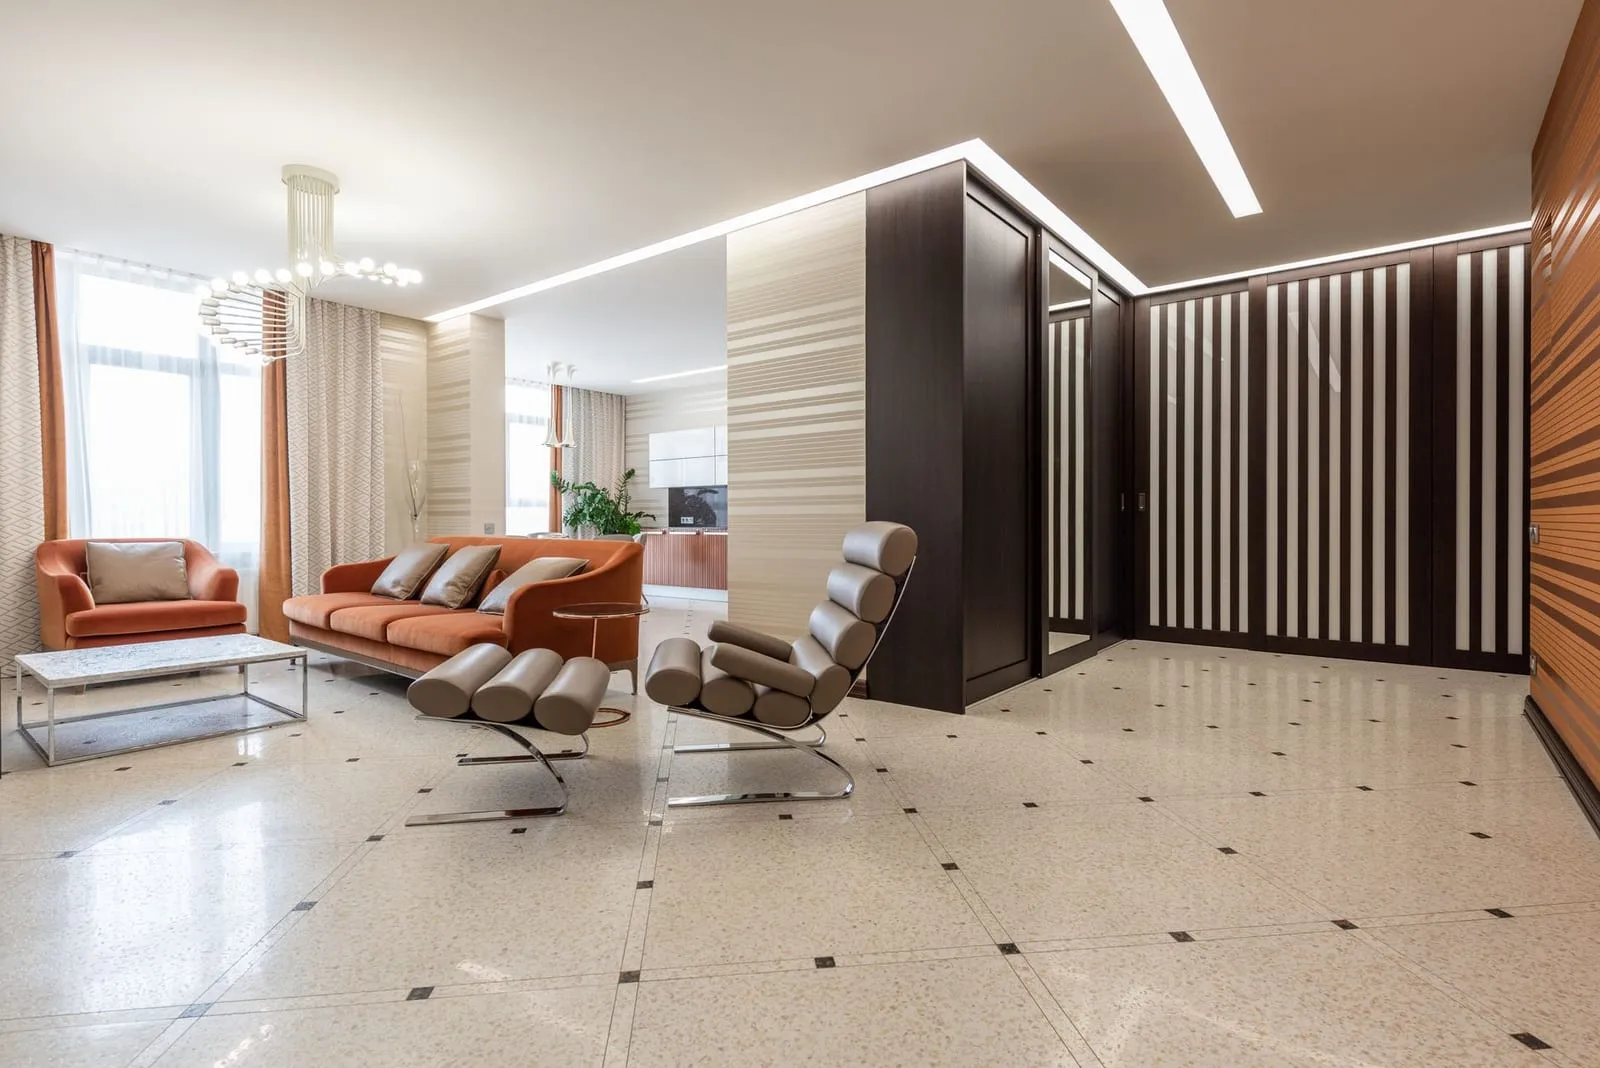
À vendre
Coup de cœur
Appartement · Paris (75011)
Appartement T3 de 68 m² avec balcon — Paris 11e
68 m² · T3 · 2 ch.
895 000 €
DPE D
À lire aussi
Assurance
Assurance prêt immobilier : la choisir, la comparer, la changer
Garanties, coût réel, délégation, changement en cours de prêt : le guide complet de l'assurance de prêt immobilier pour payer le juste prix.
Hélène Marchand · · 9 min de lecture
Assurance
Assurance auto : faire baisser la prime sans perdre en garanties
Niveaux de garantie, bonus-malus, franchise, lieu de stationnement : les leviers réels pour payer moins cher son assurance auto sans se découvrir.
Hélène Marchand · · 9 min de lecture
Assurance
Assurance emprunteur : garanties, quotité et coût réel
Décès, PTIA, ITT, IPT : ce que chaque garantie couvre vraiment, comment se répartit la quotité, et pourquoi ce poste pèse autant que les intérêts.
Hélène Marchand · · 8 min de lecture