Assurance
Catastrophe naturelle et sécheresse : indemnisation et franchise
Arrêté préfectoral, délais de déclaration, franchise légale, fissures dues au retrait-gonflement des argiles : le régime cat-nat expliqué.
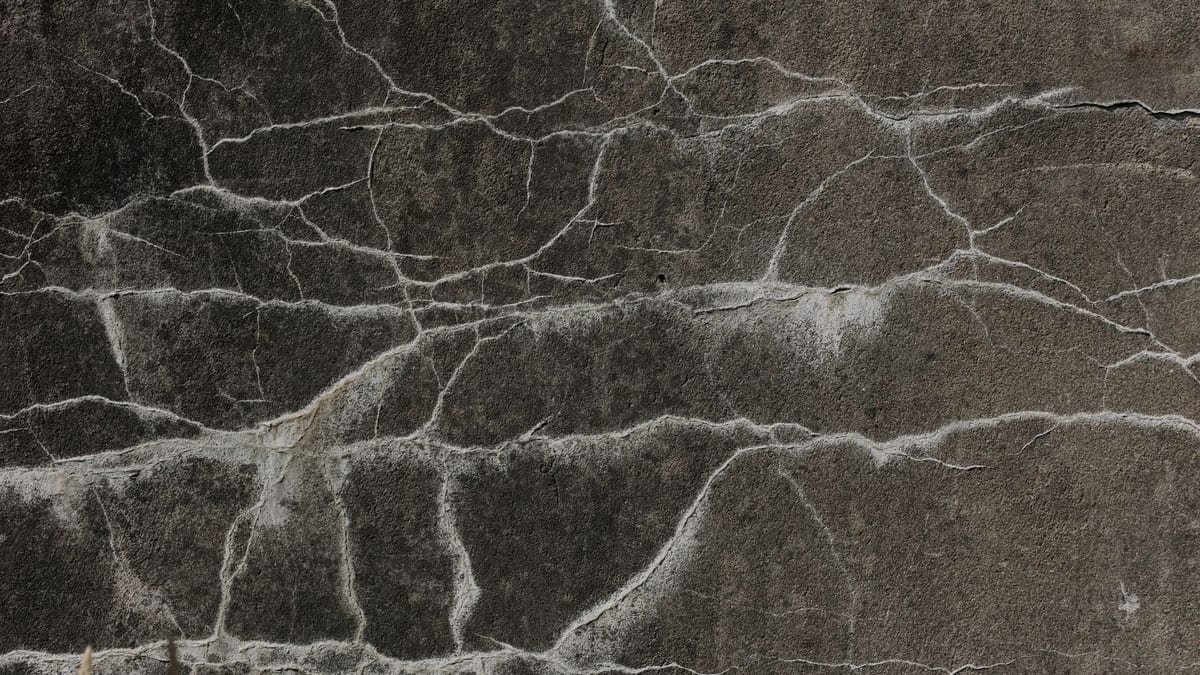
Le régime français d’indemnisation des catastrophes naturelles est une singularité européenne : il repose sur une solidarité obligatoire, financée par une surprime prélevée sur tous les contrats d’assurance de biens, et déclenchée non par l’ampleur des dommages mais par un arrêté interministériel. Ce mécanisme protège efficacement contre les inondations et les tempêtes majeures. Il est beaucoup plus difficile à faire jouer pour le sinistre qui progresse le plus vite en France : les fissures dues à la sécheresse.
Comment fonctionne le régime cat-nat
Trois éléments le caractérisent.
La garantie est automatique. Tout contrat d’assurance de biens — multirisque habitation, PNO, multirisque immeuble — inclut obligatoirement la garantie catastrophes naturelles. Elle ne se souscrit pas et ne se refuse pas.
Elle est financée par une surprime uniforme, exprimée en pourcentage de la cotisation, dont le taux a été relevé pour faire face à l’augmentation des sinistres climatiques. Elle apparaît sur l’avis d’échéance.
Elle ne se déclenche que par arrêté. C’est le point décisif : sans arrêté interministériel publié au Journal officiel reconnaissant l’état de catastrophe naturelle pour votre commune et pour la période concernée, la garantie ne joue pas, quels que soient les dommages constatés.
Ce que couvre le régime
Le champ recouvre les dommages matériels directs causés par l’intensité anormale d’un agent naturel : inondations et coulées de boue, mouvements de terrain, sécheresse et retrait-gonflement des argiles, séismes, avalanches, submersion marine, cyclones dans les territoires ultramarins.
Il ne couvre pas les tempêtes, la grêle et le poids de la neige, qui relèvent d’une garantie distincte présente dans tous les contrats multirisques et qui, elle, se déclenche sans arrêté. Cette confusion est fréquente : après un coup de vent, l’assuré attend un arrêté qui ne viendra jamais, alors que sa garantie tempête joue immédiatement.
La franchise légale
Elle est fixée par l’État et ne se négocie pas. Elle s’applique quel que soit le contrat, et même si celui-ci prévoit une franchise inférieure pour les autres garanties.
Pour les biens à usage d’habitation, elle s’élève à 380 € pour la plupart des périls, et à 1 520 € pour les dommages liés à la sécheresse et au retrait-gonflement des argiles. Ces montants sont susceptibles d’évolution ; ils sont indiqués sur l’avis d’indemnisation.
Une règle méconnue peut alourdir considérablement la note : dans les communes dépourvues de plan de prévention des risques naturels alors qu’elles ont fait l’objet de plusieurs arrêtés pour le même péril, la franchise est modulée à la hausse, pouvant être doublée, triplée ou quadruplée. Le propriétaire subit alors les conséquences d’une inaction communale.
Les délais à respecter
La déclaration doit intervenir dans les dix jours suivant la publication de l’arrêté au Journal officiel, et non dans les dix jours suivant le sinistre.
Cette subtilité a une conséquence pratique majeure : entre l’événement et l’arrêté, plusieurs mois peuvent s’écouler — parfois plus d’un an pour la sécheresse. Il faut donc surveiller la publication des arrêtés concernant sa commune, ce qui se fait sur le site du Journal officiel ou via la mairie, qui est généralement informée en premier.
Rien n’interdit de déclarer le sinistre à son assureur dès sa survenance, en indiquant qu’une demande de reconnaissance est en cours. C’est même recommandé : le dossier est ouvert, les constats sont faits à chaud, et les preuves sont réunies pendant qu’elles existent encore. La méthode de constitution du dossier est exposée dans déclarer un sinistre.
L’assureur dispose ensuite de délais impératifs : versement d’une provision dans les deux mois suivant la remise de l’état estimatif, et indemnisation complète dans les trois mois suivant l’accord ou la décision judiciaire.
Le cas de la sécheresse : le sinistre le plus difficile
Le retrait-gonflement des argiles provoque des fissures sur les maisons individuelles fondées superficiellement dans des sols argileux. Le sol se rétracte en période sèche, gonfle en période humide, et les mouvements différentiels fissurent la structure. Plus de la moitié des communes françaises sont exposées à un degré ou un autre.
Trois difficultés se cumulent.
L’obtention de l’arrêté. La reconnaissance repose sur des critères météorologiques départementaux comparant l’humidité des sols à des références statistiques. Une commune peut être refusée alors que sa voisine est reconnue, et la même commune peut être reconnue une année et refusée la suivante.
La démonstration du lien de causalité. L’expert doit établir que les fissures résultent bien du phénomène, et non d’un défaut de conception, d’un tassement ordinaire ou de la présence d’un arbre trop proche. Les contre-expertises sont fréquentes.
L’ampleur des travaux. Une reprise en sous-œuvre par micropieux coûte couramment plusieurs dizaines de milliers d’euros, parfois davantage que la valeur vénale du bien dans les zones détendues.
Face à un refus d’arrêté, la commune peut renouveler sa demande, et les propriétaires ont tout intérêt à se regrouper pour documenter collectivement le phénomène. Des évolutions législatives récentes ont cherché à assouplir les critères et à mieux prendre en charge ces sinistres ; la matière évolue, et il vaut la peine de vérifier l’état du droit avant de renoncer.
Ce que l’acheteur doit savoir avant d’acheter
L’exposition aux risques naturels se vérifie avant la signature, pas après.
L’état des risques doit être annexé à toute promesse de vente et à tout bail. Il indique l’exposition de la parcelle aux risques naturels, miniers et technologiques, ainsi que les arrêtés de catastrophe naturelle dont la commune a fait l’objet. Ce document fait partie du dossier de diagnostics présenté dans les diagnostics obligatoires.
Depuis plusieurs années, une étude géotechnique est obligatoire en cas de vente d’un terrain constructible situé en zone d’exposition moyenne ou forte au retrait-gonflement des argiles, et une étude complémentaire s’impose avant construction.
Trois vérifications concrètes avant d’acheter une maison ancienne en zone argileuse : consulter le portail public recensant les risques par adresse ; examiner les façades à la recherche de fissures, notamment en escalier et aux angles d’ouvertures ; demander au vendeur s’il a déjà déclaré un sinistre sécheresse et obtenu une indemnisation — l’information est due au titre de l’obligation d’information.
Un bien déjà sinistré et mal repris peut se révéler inassurable ou très difficile à revendre, ce qui pèse aussi sur le financement, la banque prenant sa garantie sur le bien comme le rappelle comment se construit une offre de prêt.
Inondation et submersion : le péril le plus fréquent
Si la sécheresse progresse le plus vite, l’inondation reste le péril qui mobilise les montants les plus importants, et son traitement obéit à des règles propres.
La reconnaissance est ici plus rapide et plus systématique : l’événement est ponctuel, daté, constatable, et les arrêtés interviennent souvent dans les semaines qui suivent. La difficulté se déplace vers l’indemnisation.
Trois points méritent attention. Les biens situés en sous-sol — cave, garage enterré, local technique — font l’objet de limitations dans de nombreux contrats, voire d’exclusions pour certains équipements. Les véhicules relèvent de l’assurance automobile, pas de la multirisque habitation. Et les dommages aux réseaux extérieurs, clôtures, allées, plantations, sont couverts de façon très variable.
Le séchage et la remise en état d’un logement inondé prennent des mois : l’assèchement des murs précède toute réfection, faute de quoi les désordres réapparaissent. La garantie relogement et, pour un bailleur, la perte de loyers prévue par l’assurance PNO deviennent alors déterminantes, bien plus que le montant des travaux lui-même.
Enfin, un bien déjà inondé voit sa valeur et son assurabilité affectées durablement. L’état des risques remis à l’acquéreur mentionne les arrêtés passés : c’est une information à exploiter dans la discussion sur le prix, comme le rappelle négocier le prix d’un bien.
L’indemnisation et ses limites
L’indemnisation couvre les dommages matériels directs, dans la limite des plafonds du contrat. La vétusté s’applique, sauf garantie valeur à neuf.
Les frais annexes suivent le contrat : démolition, déblaiement, relogement, perte de loyers pour un bailleur. Ces garanties varient fortement d’un contrat à l’autre, comme le détaille assurance habitation : ce que couvre la multirisque.
Ne sont pas couverts les dommages aux biens non assurés — un abri de jardin non déclaré, une piscine omise du contrat —, les préjudices immatériels non consécutifs, et la perte de valeur vénale du bien, qui reste intégralement à la charge du propriétaire.
Que faire si l’indemnisation est refusée
En cas de refus d’arrêté pour votre commune, la voie collective est la plus efficace : rassembler les propriétaires concernés, faire constater les désordres par un expert, et appuyer une nouvelle demande municipale documentée.
En cas de désaccord sur l’évaluation, les recours sont ceux de tout sinistre : contre-expertise à vos frais, tierce expertise prévue au contrat, médiateur de l’assurance, puis tribunal. Le délai de prescription de deux ans court à compter de l’événement qui donne naissance à l’action — c’est-à-dire, en matière cat-nat, généralement la publication de l’arrêté ou le refus d’indemnisation.
Enfin, un recours contre le constructeur reste possible lorsque les désordres révèlent un défaut de fondation, dans le cadre de la garantie décennale, si la construction a moins de dix ans. Ce recours est indépendant du régime cat-nat et se cumule avec lui.
Ce qu’il faut retenir
Le régime cat-nat protège réellement, mais il ne se déclenche pas tout seul : il suppose un arrêté, une déclaration dans les dix jours qui suivent sa publication, et un dossier documenté dès la survenance des désordres. Pour la sécheresse en particulier, la constitution des preuves — photographies datées, relevés de fissures, témoignages de voisins — commence bien avant la reconnaissance officielle, et c’est elle qui décide de l’issue.
- catastrophe naturelle
- sécheresse
- argiles
- franchise
- arrêté
Nos annonces dans ces villes
À louer
Appartement · Montpellier (34000)
Appartement T2 de 46 m² avec balcon — Montpellier Port Marianne
46 m² · T2 · 1 ch.
720 € / mois dont 85 € de charges
DPE B
À vendre
Appartement · Bordeaux (33300)
Appartement T3 de 82 m² en pierre — Bordeaux Chartrons
82 m² · T3 · 2 ch.
545 000 €
DPE D
À vendre
Maison · Toulouse (31500)
Maison toulousaine 6 pièces de 158 m² — Toulouse Côte Pavée
158 m² · T6 · 4 ch.
749 000 €
DPE C
À lire aussi
Assurance
Assurance habitation : ce que couvre vraiment la multirisque
Garanties incluses, plafonds, vétusté, franchises : comment lire un contrat multirisque habitation et repérer ce qui manque avant le sinistre.
Hélène Marchand · · 8 min de lecture
Assurance
Comparer deux assurances de prêt : lire le TAEA
Coût total, TAEA, capital initial ou restant dû, franchises et définitions : la méthode pour comparer deux contrats sans se fier au taux affiché.
Hélène Marchand · · 8 min de lecture
Assurance
Assurance emprunteur : garanties, quotité et coût réel
Décès, PTIA, ITT, IPT : ce que chaque garantie couvre vraiment, comment se répartit la quotité, et pourquoi ce poste pèse autant que les intérêts.
Hélène Marchand · · 8 min de lecture