Acheter
Rétractation et conditions suspensives : les dix jours qui comptent
Le délai SRU de dix jours, son point de départ, sa forme, et les conditions suspensives à faire figurer dans un avant-contrat pour se protéger.
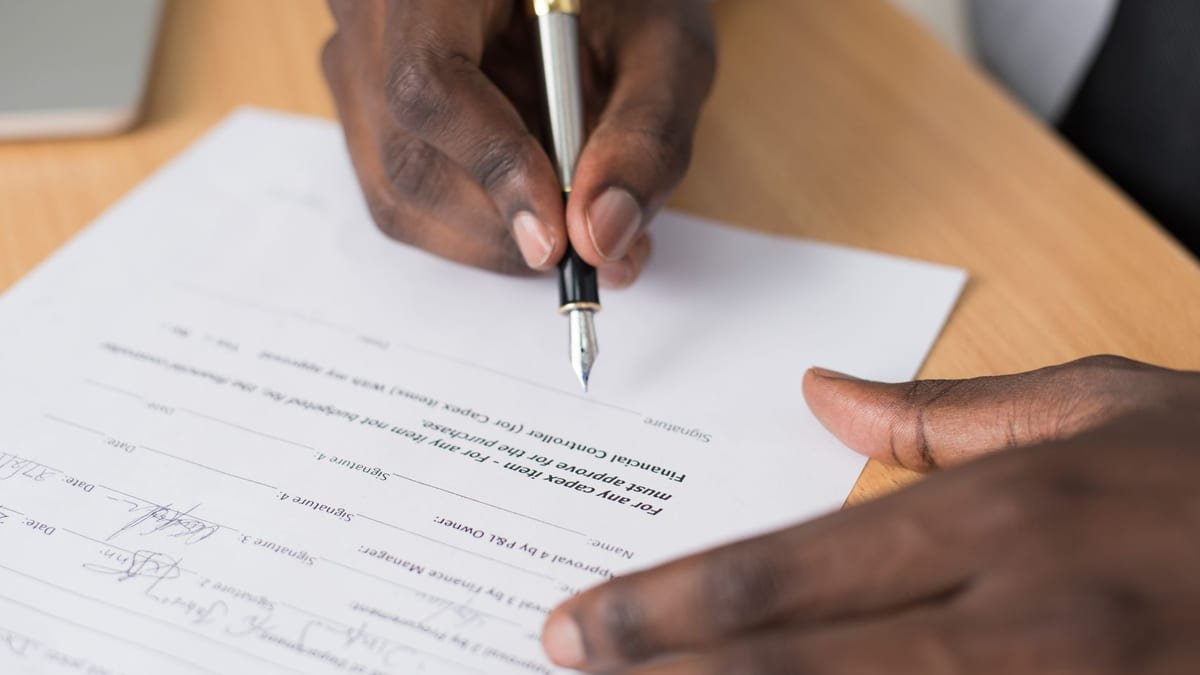
L’acquéreur non professionnel d’un logement bénéficie de deux protections distinctes, souvent confondues. La première est un droit de repentir pur et simple, exerçable sans motif pendant dix jours. La seconde est un ensemble de conditions qui, si elles ne se réalisent pas, font tomber la vente. L’une est automatique, l’autre se négocie ; l’une dure dix jours, l’autre plusieurs semaines. Les confondre conduit à croire qu’on est protégé quand on ne l’est plus.
Le délai de rétractation : dix jours, sans motif
Instauré par la loi SRU, ce droit bénéficie à tout acquéreur non professionnel d’un bien à usage d’habitation. Il ne s’applique ni aux acquisitions de locaux commerciaux, ni aux terrains nus, ni aux acquéreurs professionnels de l’immobilier.
Pendant dix jours, l’acquéreur peut renoncer sans justification, sans pénalité, et récupérer l’intégralité des sommes versées. Aucune clause ne peut y faire obstacle : le droit est d’ordre public.
Le vendeur, lui, ne dispose d’aucun droit équivalent. Dès la signature, il est engagé.
Le point de départ, source de tous les litiges
Le délai court à compter du lendemain de la première présentation de la lettre recommandée notifiant l’avant-contrat, ou de sa remise en main propre contre émargement lorsque l’acte est signé chez un professionnel.
Deux précisions importantes.
La notification n’est valable que si l’avant-contrat est accompagné de toutes ses annexes : diagnostics, état des risques, et pour un lot de copropriété, le règlement, les procès-verbaux des trois dernières assemblées générales, le carnet d’entretien et les informations financières. Une notification incomplète ne fait pas courir le délai, qui peut donc être invoqué bien au-delà des dix jours.
Le délai se compte en jours calendaires. S’il expire un samedi, un dimanche ou un jour férié, il est prorogé jusqu’au premier jour ouvrable suivant.
En pratique : conservez précieusement l’avis de réception ou l’attestation de remise. C’est lui qui fixe la date, et lui seul.
Comment se rétracter
La forme compte autant que le fond. La rétractation s’effectue par lettre recommandée avec accusé de réception, adressée au vendeur ou au notaire rédacteur, et envoyée au plus tard le dixième jour — c’est la date d’expédition qui fait foi, pas celle de réception.
Le courrier n’a pas à être motivé. Une phrase suffit : identification de l’avant-contrat, date de signature, et exercice du droit de rétractation.
Les sommes versées doivent être restituées dans un délai de vingt et un jours à compter du lendemain de la rétractation. Passé ce délai, elles portent intérêt au taux légal majoré.
Un courriel ou un appel téléphonique n’ont aucune valeur probante. Chaque année, des acquéreurs perdent leur dépôt pour avoir prévenu par téléphone dans les temps et confirmé par écrit trop tard.
Les conditions suspensives : une protection d’une autre nature
Passé les dix jours, l’acquéreur reste engagé — sauf défaillance d’une condition suspensive.
Une condition suspensive subordonne la vente à un événement futur et incertain. Si l’événement ne se produit pas, l’avant-contrat devient caduc rétroactivement : les parties sont replacées dans leur situation antérieure et le dépôt de garantie est restitué.
C’est cette protection, et non la rétractation, qui joue pendant les deux à trois mois précédant l’acte authentique.
La condition suspensive de prêt
C’est la plus importante et la seule à bénéficier d’une protection légale. Lorsque l’acquéreur finance par un crédit, l’avant-contrat est réputé conclu sous cette condition, même s’il n’en dit rien.
Une clause efficace précise quatre éléments : le montant maximal emprunté, le taux maximal — assurance comprise de préférence —, la durée maximale et le délai d’obtention.
Sans ces mentions chiffrées, la clause devient discutable. Sans taux plafond, notamment, l’acquéreur serait tenu d’accepter n’importe quelle offre, si coûteuse soit-elle.
L’acquéreur doit en contrepartie démontrer sa diligence : demandes conformes déposées dans les délais, respect du nombre de banques imposé, conservation des preuves. Les modalités précises et les conséquences d’un refus sont exposées dans refus de prêt : recours et clause suspensive, et la préparation du dossier dans monter un dossier de prêt qui passe en comité.
Un acquéreur peut renoncer à cette protection par une mention manuscrite indiquant qu’il achète sans prêt. Cette renonciation ne se signe qu’en disposant réellement des fonds.
Les autres conditions à faire inscrire
Aucune n’est automatique : elles se négocient et se rédigent.
L’obtention d’un permis de construire ou d’une déclaration préalable, indispensable pour un terrain ou un projet d’extension. Prévoyez un délai couvrant l’instruction et le recours des tiers.
L’absence de servitude grevant le bien, ou d’urbanisme rendant le projet impossible.
La purge du droit de préemption de la commune, qui est de toute façon nécessaire à la vente.
La vente d’un bien actuel, quand l’acquéreur doit revendre pour financer. C’est la clause la plus protectrice pour lui et la moins appréciée des vendeurs ; son alternative est le prêt relais.
L’obtention de l’assurance emprunteur, utile lorsqu’un antécédent médical rend l’issue incertaine — voir questionnaire de santé et convention AERAS.
La réalisation de travaux par le vendeur avant la vente, ou la levée d’une réserve constatée lors d’un diagnostic.
L’absence de procédure en cours dans la copropriété, ou l’absence de travaux votés non encore appelés, point développé dans acheter en copropriété.
La rédaction : trois principes
Chiffrer. Une condition sans montant, taux ou délai n’en est pas une.
Dater. Chaque condition doit avoir un terme précis, faute de quoi l’incertitude se prolonge indéfiniment.
Prévoir la preuve. La clause doit indiquer la forme sous laquelle la défaillance se constate : attestation écrite de refus bancaire, courrier de la mairie, arrêté de refus de permis. Sans cette précision, un vendeur de mauvaise foi contestera la réalité de la défaillance.
Faire relire ces clauses par son propre notaire ne coûte rien, puisque les émoluments sont partagés entre les deux offices lorsque chacune des parties est assistée — un point rappelé dans compromis ou promesse de vente.
Le calendrier type d’une acquisition
Jour 0 : signature de l’avant-contrat, versement du dépôt de garantie séquestré.
Jours 1 à 10 : délai de rétractation. C’est la période pour relire les documents de copropriété, faire chiffrer des travaux, vérifier le prix.
Jours 10 à 50 : recherche de financement, dépôt des dossiers bancaires, instruction de l’assurance emprunteur.
Jours 50 à 70 : édition de l’offre de prêt, délai de réflexion incompressible de dix jours, acceptation.
Jours 70 à 90 : purge du droit de préemption, formalités notariales, préparation de l’acte.
Vers le 90e jour : signature de l’acte authentique, déblocage des fonds, remise des clés.
Ce calendrier montre pourquoi une condition suspensive de quarante-cinq jours est souvent trop courte : entre le dépôt du dossier et l’acceptation de l’offre, le seul délai de réflexion légal consomme déjà dix jours.
Utiliser les dix jours à bon escient
Le délai de rétractation n’est pas une formalité d’attente : c’est la dernière fenêtre pendant laquelle on peut renoncer sans conséquence. Il mérite d’être employé activement.
Relire l’avant-contrat et ses annexes, cette fois posément. Les documents de copropriété en particulier : procès-verbaux d’assemblée, charges réelles des deux derniers exercices, état des impayés, travaux votés. Une heure de lecture peut révéler un ravalement à 12 000 € par lot, comme le détaille acheter en copropriété.
Faire chiffrer les travaux par une ou deux entreprises. Un devis obtenu pendant cette période sert à deux choses : ajuster le plan de financement, et fonder une éventuelle renégociation si l’écart avec l’estimation initiale est considérable.
Vérifier l’urbanisme : projets de construction à proximité, servitudes, plan local d’urbanisme. Un immeuble qui doit s’élever en face change la valeur du bien.
Confirmer la faisabilité du financement auprès d’au moins une banque, même sans dossier complet. Un accord de principe obtenu pendant ces dix jours évite de découvrir un mois plus tard que le montant nécessaire dépasse la capacité réelle — mécanique exposée dans taux d’endettement et reste à vivre.
Passé le dixième jour, ces vérifications restent utiles, mais elles ne permettent plus de sortir : seules les conditions suspensives le peuvent.
Les erreurs qui coûtent le dépôt de garantie
Confondre les deux protections. Au onzième jour, la rétractation n’existe plus ; seules les conditions suspensives protègent encore.
Ne pas déposer de demande de prêt. L’absence de diligence fait perdre le bénéfice de la condition, même si le financement était effectivement impossible.
Solliciter un montant supérieur à celui prévu. Le refus porte alors sur une demande non conforme à la clause.
Notifier hors délai. L’attestation de refus doit parvenir au vendeur avant l’expiration du délai prévu, par lettre recommandée.
Se contenter d’un refus verbal. Seule l’attestation écrite de la banque, mentionnant le montant, la durée et le taux sollicités, fait preuve.
Ce qu’il faut retenir
Deux protections, deux logiques. La rétractation dure dix jours, ne se justifie pas, et ne s’exerce qu’une fois. Les conditions suspensives durent plusieurs semaines, se négocient au moment de la rédaction, et supposent d’être chiffrées pour valoir quelque chose. Les confondre est l’erreur la plus coûteuse du parcours d’acquisition. Un dernier repère : toutes ces protections supposent d’être exercées dans les formes et dans les temps. La lettre recommandée n’est pas une précaution excessive, c’est la seule preuve qu’un tribunal retiendra. Sur une opération qui engage plusieurs centaines de milliers d’euros, le prix d’un envoi recommandé est la dépense la plus rentable du dossier.
- délai de rétractation
- loi SRU
- condition suspensive
- avant-contrat
Nos annonces dans ces villes

À vendre
Coup de cœur
Appartement · Paris (75011)
Appartement T3 de 68 m² avec balcon — Paris 11e
68 m² · T3 · 2 ch.
895 000 €
DPE D

À louer
Coup de cœur
Appartement · Paris (75015)
Studio meublé de 15 m² rénové — Pasteur, Paris 15e
15,32 m² · Studio
1 450 € / mois
DPE NC
À vendre
Coup de cœur
Appartement · Marseille (13007)
Appartement T3 de 78 m² vue mer — Marseille 7e
78 m² · T3 · 2 ch.
549 000 €
DPE D
À lire aussi
Acheter
Acheter en copropriété : lire les PV d'AG et le carnet d'entretien
Charges, fonds travaux, impayés, procédures en cours : les documents à examiner avant d'acheter un lot, et les signaux d'alerte d'une copropriété fragile.
Claire Fontaine · · 8 min de lecture
Acheter
Négocier le prix d'un bien : les arguments qui portent
Ce qui fait vraiment bouger un prix, les arguments à documenter, ceux à éviter, et comment la solidité du financement pèse dans la discussion.
Claire Fontaine · · 8 min de lecture
Droit et fiscalité
Compromis ou promesse de vente : ce qui les distingue
Engagement réciproque ou unilatéral, indemnité d'immobilisation, exécution forcée : choisir entre les deux avant-contrats et en mesurer les effets.
Claire Fontaine · · 8 min de lecture